戸建てとマンションのランニングコストを徹底比較!30年間の維持費や老後の負担も解説

ミハマホーム株式会社は、創業以来、地域に根差した住まいづくりを行ってきました。
お客様一人ひとりのライフスタイルに合わせた、理想の住まいをご提案します。
- 来場予約で5,000円分のQUOカードプレゼント
- 地震に強い「耐震等級3」標準対応
- 地域密着ならではの充実アフターサポート
戸建てとマンションのランニングコスト比較
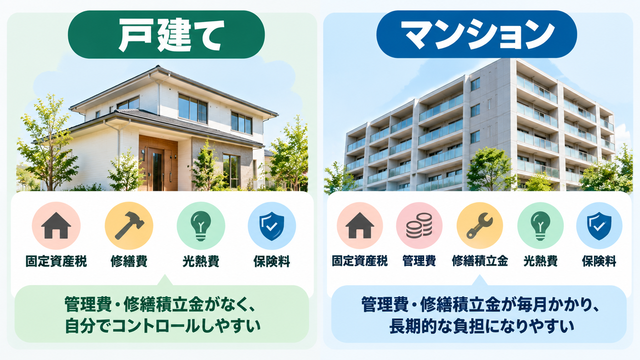
戸建てとマンションのランニングコストを比較すると、毎月必要になる費用や将来の維持費の考え方に違いがあります。戸建ては管理費や修繕積立金が不要な一方で、修繕費を自分で準備する必要があります。マンションは管理や共用部分の維持を任せられる反面、毎月一定の費用が発生する点が特徴です。そのため、住まい選びでは購入価格だけでなく、長期間にわたるランニングコストまで含めて比較することが重要といえるでしょう。
戸建てとマンションのランニングコスト比較一覧
戸建てとマンションでは、ランニングコストの内訳が異なるため、どちらが安いかは支出項目まで比較することが大切です。毎月かかる費用と将来的に必要になる費用を分けて考えることで、自分に合った住まいを選びやすくなります。
主なランニングコストの違いは、以下のとおりです。
| 項目 | 戸建て | マンション |
| 固定資産税・都市計画税 | 必要 | 必要 |
| 管理費 | 不要 | 必要 |
| 修繕積立金 | 不要(自己管理) | 必要 |
| 修繕費 | 必要な時期に自己負担 | 修繕積立金から実施(一部追加負担の場合あり) |
| 火災保険 | 必要 | 必要 |
| 光熱費 | 建物性能によって変動 | 建物性能や住戸位置によって変動 |
このように、戸建ては毎月の固定費を抑えやすい一方で、将来の修繕費を計画的に準備する必要があります。マンションは毎月一定額を支払うため家計管理がしやすい特徴がありますが、管理費や修繕積立金は継続的に発生します。住まいを比較する際は、支払うタイミングだけでなく、長期的な総額まで確認することが重要です。
30年間でかかるランニングコストの目安
戸建てとマンションを30年間所有した場合、ランニングコストの総額には数百万円単位の差が生じることがあります。ただし、建物の性能や立地、修繕内容によって大きく変わるため、一律にどちらが安いとはいえません。
一例として、マンションでは管理費と修繕積立金を合わせて毎月30,000円支払う場合、30年間で約1,080万円になります。これに固定資産税や保険料なども加わるため、維持費はさらに増えるでしょう。一方、戸建てには管理費や修繕積立金がありませんが、外壁や屋根、防水設備などのメンテナンス費用を計画的に準備する必要があります。
そのため、30年間の総額だけで住まいを比較するのではなく、「毎月支払う費用」と「必要な時期に発生する費用」の違いまで理解することが大切です。戸建ては修繕時期を調整しやすく、住宅性能を高めることで光熱費も抑えられるため、ライフプランに合わせてランニングコストを管理しやすい住まいといえます。
ランニングコストは住まい選びで重要な比較ポイント
ランニングコストは、住まい選びで購入価格と同じくらい重視したい比較ポイントです。購入時の費用だけで判断すると、入居後の維持費が想定以上となり、家計に負担がかかる場合もあります。
住まいを比較する際は、固定資産税や管理費、修繕費だけでなく、光熱費や保険料、将来的なリフォーム費用まで含めて考えることが重要です。とくに長く住み続ける予定がある場合は、毎年どれくらいの維持費が必要になるのかを事前に把握しておくことで、資金計画を立てやすくなります。
さらに、戸建ては設備更新や修繕内容を自分で選択できるため、ライフスタイルや家計に合わせて支出を調整しやすい点も魅力です。ランニングコストだけで住まいの良し悪しを決めるのではなく、暮らし方や将来設計も含めて総合的に比較することで、納得できる住まい選びにつながるでしょう。
戸建てとマンションのランニングコストの違い
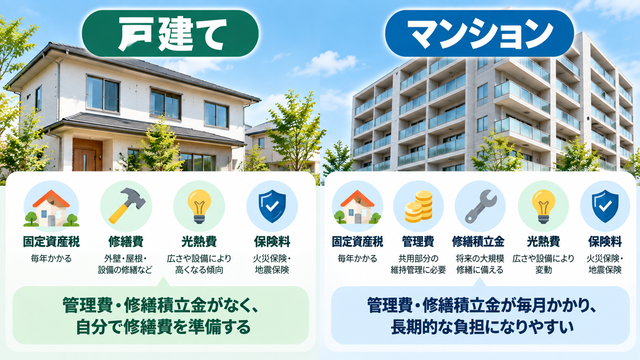
戸建てとマンションでは、ランニングコストを構成する費用項目が異なります。戸建ては管理費や修繕積立金が不要ですが、将来の修繕費を計画的に準備することが大切です。一方、マンションは毎月の支出が発生する代わりに、建物や共用部分の維持管理を管理組合が進めます。それぞれの特徴を理解したうえで比較すると、自分に合った住まいを選びやすくなるでしょう。
固定資産税・都市計画税の違い
戸建てとマンションでは、どちらも固定資産税・都市計画税が発生しますが、年間の税額は土地や建物の評価額によって異なります。一般的な新築住宅では、固定資産税・都市計画税を合わせて年間約10万~20万円程度が目安です。※2026年7月時点
たとえば、建物評価額1,500万円、土地評価額1,000万円程度の戸建てでは、住宅用地の特例や新築住宅の軽減措置が適用された場合、年間約10万~15万円程度となるケースがあります。一方、マンションは敷地を区分所有するため土地部分の税負担が抑えられる場合がありますが、立地や専有面積、建物グレードによっては年間15万~20万円程度になることも珍しくありません。
このように、固定資産税だけで戸建てとマンションの優劣を判断することはできません。実際には立地や評価額による影響が大きいため、購入前には販売会社の資金計画書などで年間税額を確認しておくことが大切です。
修繕費・メンテナンス費の違い
戸建ては管理費や修繕積立金が不要ですが、その代わりに修繕費を自分で準備する必要があります。30年間で必要になる修繕費の目安は約300万~600万円程度です。※2026年7月時点
たとえば、外壁・屋根塗装は10~15年ごとに約100万~200万円、給湯器交換は10~15年ごとに約20万~50万円、バルコニー防水や設備交換などを含めると、30年間では数百万円規模になるケースがあります。ただし、必要な工事だけを選んで実施できるため、ライフプランや予算に合わせて調整しやすい点は戸建ての魅力です。
一方、マンションでは大規模修繕は修繕積立金から実施されます。そのため突発的な高額負担は抑えやすいものの、修繕積立金が将来的に増額されるケースもあります。長期的なランニングコストを比較する際は、修繕方法の違いまで確認することが重要です。
管理費・修繕積立金の違い
管理費・修繕積立金は、戸建てとマンションで最も差が出やすいランニングコストです。マンションでは毎月2万~4万円程度が相場となっており、30年間では約720万~1,440万円になります。※2026年7月時点
国土交通省の「マンション総合調査」では、管理費と修繕積立金を合わせると毎月2万円を超えるマンションが多く、築年数の経過とともに修繕積立金が値上がりする事例もあります。
戸建てにはこのような毎月の固定費がないため、家計管理をしやすい点がメリットです。将来の修繕費を計画的に積み立てる必要はありますが、支出のタイミングや金額を自分で調整しやすいため、ライフスタイルに合わせた資金計画を立てやすいでしょう。
光熱費・保険料など維持費の違い
光熱費や火災保険料も、長く住むほど差が出やすいランニングコストです。光熱費は世帯人数や住宅性能によって異なりますが、4人家族の場合は年間約25万~35万円程度が一つの目安とされています。※2026年7月時点
近年の戸建てでは、高断熱・高気密住宅やZEH住宅の普及が進み、省エネ設備を導入することで年間数万円程度の光熱費削減につながる場合があります。また、火災保険は補償内容によって異なりますが、5年契約で約10万~25万円程度が一般的です。
ランニングコストを比較する際は、毎月の支出だけではなく、住宅性能による光熱費の違いや将来的な保険料まで含めて総合的に検討すると、実際の負担額を把握しやすくなります。
戸建てはランニングコストを計画的に管理しやすい
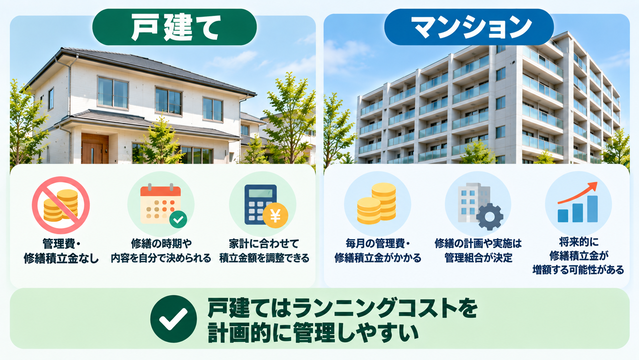
戸建ては、ランニングコストを自分で管理しやすい住まいです。管理費や修繕積立金を毎月支払う必要がないため、ライフプランや家計に合わせて支出を調整できます。一方で、将来の修繕費を計画的に準備することが欠かせません。戸建てならではの特徴を理解しておくことで、長期的な住居費を見通しやすくなるでしょう。
修繕のタイミングを自分で決められる
戸建ては、修繕の時期や工事内容を自分で決められるため、家計に合わせてランニングコストを管理しやすい住まいです。必要な工事を優先順位に応じて実施できることから、無理のない資金計画を立てやすい特徴があります。
たとえば、外壁塗装は約100万~200万円、屋根のメンテナンスは約30万~100万円が目安ですが、建物の劣化状況を確認しながら実施時期を判断できます。新築時の住宅性能や使用している外壁材によっては、15年以上メンテナンスが不要なケースもあり、一律に同じタイミングで工事を行う必要はありません。また、給湯器の交換も約20万~50万円が相場ですが、故障状況や使用年数を踏まえて更新時期を検討できます。
このように、戸建ては修繕計画を自分でコントロールできることが大きなメリットです。将来必要になる費用を毎月積み立てておけば、急な出費にも対応しやすく、長期的なランニングコストを安定して管理しやすいでしょう。
管理費や修繕積立金が毎月発生しない
戸建ては、マンションのような管理費や修繕積立金が毎月発生しないため、固定費を抑えやすい点が魅力です。毎月の住居費をできるだけ軽減したい方にとっては、大きなメリットといえます。
国土交通省「2023年度マンション総合調査」によると、管理費の全国平均は月額約11,503円、修繕積立金の全国平均は月額約13,054円です。合計すると毎月約24,500円、年間では約29万円、30年間では約882万円になります。※2026年7月時点。この費用は建物の維持管理に必要なものですが、築年数の経過に伴い修繕積立金が増額される場合もあります。
一方、戸建てでは毎月決まった管理費を支払う必要がありません。修繕費を計画的に積み立てることは大切ですが、積立額や時期を自分で決められるため、家計の状況やライフイベントに合わせて柔軟に資金管理しやすい住まいといえるでしょう。
住宅性能によって光熱費を抑えやすい
近年の戸建ては住宅性能が向上しており、ランニングコストの中でも光熱費を抑えやすい住まいが増えています。断熱性能や省エネ設備を重視して住宅を選ぶことで、長期的な支出を軽減できる可能性があります。
たとえば、高断熱・高気密住宅やZEH(ネット・ゼロ・エネルギー・ハウス)では、冷暖房効率が高まるため、一般的な住宅と比べて年間数万円程度の光熱費削減が期待できる場合があります。また、太陽光発電や蓄電池を導入すれば、自家消費によって電気料金の負担をさらに抑えられるケースもあります。設備導入には初期費用が必要ですが、長く住むほどランニングコストの削減効果を実感しやすくなるでしょう。
このように、戸建ては建築時やリフォーム時に住宅性能を高めることで、維持費を抑えやすい点も魅力です。住まいを選ぶ際は購入価格だけでなく、省エネ性能や断熱性能にも注目すると、将来の家計負担を軽減しやすくなります。
ランニングコスト以外にも比較したいポイント
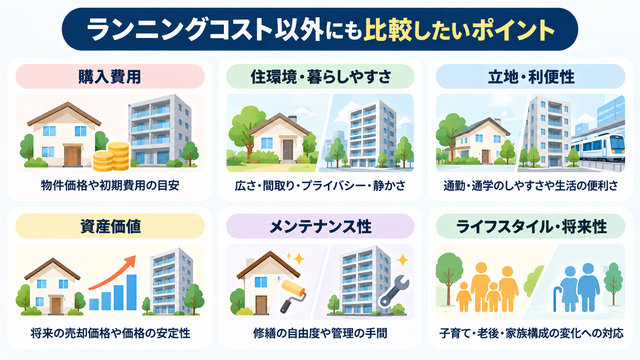
戸建てとマンションを比較する際は、ランニングコストだけで判断するのではなく、資産価値や暮らしやすさ、将来の住み替えや売却のしやすさも確認することが大切です。維持費だけを重視すると、入居後に「思っていた暮らしと違った」と感じる可能性もあります。長く安心して住むためには、自分や家族のライフプランに合った住まいを選ぶ視点が欠かせません。
資産価値の維持しやすさを比較する
戸建てとマンションでは、資産価値の維持され方が異なります。どちらにもメリットがあるため、将来売却する可能性も考慮しながら比較することが重要です。
戸建ては建物の価値が年数の経過とともに下がる傾向がありますが、土地は資産として残ります。特に駅に近いエリアや人気住宅地では、土地価格が維持されやすく、売却時にも一定の資産価値が期待できるケースがあります。一方、マンションは利便性の高い立地では資産価値を維持しやすい反面、築年数や管理状況、修繕計画などが価格に影響することも少なくありません。
資産価値は建物の種類だけで決まるものではなく、立地や周辺環境、需要などさまざまな要素が関係します。住み続けることを前提にする場合でも、将来的な売却や相続の可能性を見据え、資産性まで含めて比較すると後悔しにくい住まい選びにつながるでしょう。
暮らしやすさや生活スタイルとの相性を比較する
住まい選びでは、ランニングコストだけでなく、日々の暮らしやすさも重要な比較ポイントです。家族構成やライフスタイルによって適した住まいは異なるため、自分たちの生活をイメージしながら検討することが大切です。
戸建ては上下階の生活音を気にしにくく、庭や駐車場を確保しやすいことから、子育て世帯やペットと暮らす家庭にも選ばれています。また、リフォームや設備交換の自由度が高く、ライフステージに合わせて住まいを変化させやすい点も魅力です。一方、マンションは駅近の物件が多く、オートロックなどの共用設備が充実しているケースもあるため、利便性を重視する方に適しています。
住まいにはそれぞれ異なる魅力があります。そのため、維持費だけで比較するのではなく、生活のしやすさや将来の暮らし方まで考慮したうえで選ぶことが、長く満足できる住まいにつながります。
将来の売却や住み替えも考慮する
住宅は長期間所有することが多いため、購入時だけでなく将来の売却や住み替えも考慮して選ぶことが重要です。ライフスタイルは年齢や家族構成によって変化するため、柔軟に対応できる住まいを選ぶことで安心感につながります。
戸建ては土地を所有できるため、建物を建て替えたり、更地として売却したりと選択肢が広い点が特徴です。立地条件が良ければ土地需要が期待できるため、将来的な資産活用につながる可能性もあります。一方、マンションは利便性の高い立地では売却しやすいケースがありますが、築年数や管理状態、修繕積立金の水準などによって市場評価が変わることもあります。
将来どのような暮らしをしたいかによって、適した住まいは異なります。転勤や子どもの独立、老後の生活まで見据えながら住まいを比較すると、自分たちに合った住宅を選びやすくなるでしょう。
老後を見据えるなら戸建てとマンションのどちらがよい?
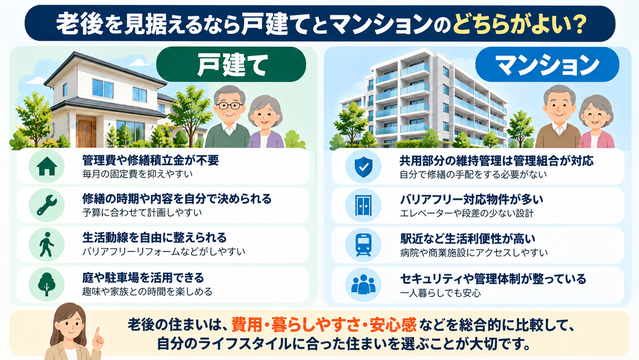
老後の住まいを考える際は、ランニングコストだけでなく、生活のしやすさや将来的な維持管理まで含めて比較することが大切です。年齢を重ねると住まいに求める条件も変化するため、現在だけでなく10年後、20年後を見据えて選ぶ必要があります。それぞれの特徴を理解し、自分たちのライフプランに合った住まいを検討しましょう。
老後の維持費を考えるなら戸建ては支出を調整しやすい
老後の家計を考えると、毎月の固定費を抑えやすい戸建ては、ランニングコストを管理しやすい住まいといえます。収入が年金中心になる家庭では、毎月の支出をできるだけ一定に保ちたいと考える方も少なくありません。
マンションでは、管理費と修繕積立金として毎月約2万~4万円程度が必要になるケースが多く、30年間では約720万~1,440万円に達することもあります。さらに、築年数の経過に伴って修繕積立金が増額される可能性もあります。一方、戸建てにはこうした毎月の固定費がないため、必要な修繕費を積み立てながら、自分のペースで支出をコントロールできます。まとまった修繕費は必要になりますが、実施時期を調整しやすい点は家計管理のしやすさにつながるでしょう。
老後は医療費や介護費用など住宅以外の支出が増えることも考えられます。毎月の固定費を抑えながら生活設計を立てたい場合は、戸建ての特徴がライフプランに合う可能性があります。
バリアフリーリフォームの自由度を比較する
年齢を重ねると、住まいの安全性や使いやすさを高めるためにバリアフリー化を検討する方が増えます。リフォームの自由度という点では、戸建てのほうが柔軟に対応しやすい傾向があります。
戸建てでは、手すりの設置や段差の解消、引き戸への変更、浴室やトイレの改修などを自分の判断で進められます。工事内容にもよりますが、手すり設置は数万円程度、浴室改修は100万~200万円程度、全面的なバリアフリーリフォームでは300万円以上かかる場合もあります。介護保険制度を利用できるケースでは、住宅改修費として最大20万円(自己負担割合に応じた支給)の補助を受けられることもあります。
マンションでも専有部分のリフォームは可能ですが、共用部分に関わる工事には管理規約の制限を受ける場合があります。将来的な住みやすさを重視する場合は、自由に住まいを改善できるかどうかも比較しておくことが重要です。
ライフスタイルの変化に対応しやすい住まいを選ぶ
老後の住まいは、現在の暮らしだけでなく、将来のライフスタイルの変化にも対応できるかが重要です。子どもの独立や定年退職など、生活環境が変わることで住まいに求める条件も変化します。
戸建ては、子ども部屋を書斎や趣味の部屋へ変更したり、平屋への建て替えや増改築を行ったりと、ライフステージに合わせて住まいを柔軟に活用できます。また、庭を家庭菜園として利用したり、駐車場を有効活用したりするなど、暮らし方に応じた使い方ができる点も魅力です。一方、マンションは駅近など利便性の高い立地を選びやすく、車を手放した後も生活しやすいという特徴があります。
住まい選びでは、老後にどのような生活を送りたいかを具体的にイメージすることが大切です。ランニングコストだけでなく、将来の暮らし方や住まいの使いやすさまで含めて比較することで、長く安心して暮らせる住まいを選びやすくなるでしょう。
戸建てとマンションで悩む場合の選び方
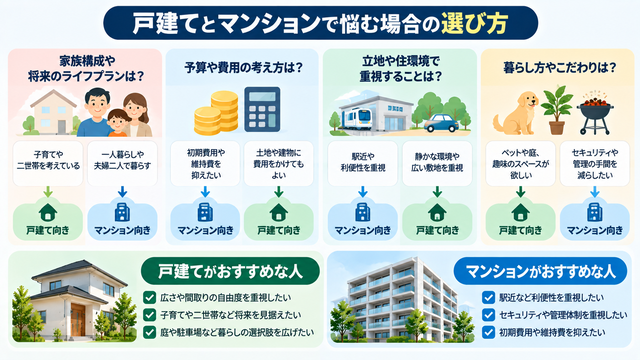
戸建てとマンションにはそれぞれ異なる魅力があるため、「どちらが正解」というものではありません。ランニングコストだけで判断するのではなく、家族構成や働き方、将来のライフプランなども踏まえて選ぶことが重要です。ここでは、それぞれの住まいが向いている人の特徴と、後悔しないための判断ポイントを紹介します。
戸建てがおすすめな人
戸建ては、長く同じ場所に住み続けたい方や、毎月の固定費を抑えながら自由度の高い暮らしを送りたい方に向いています。将来的な住まいの使い方を自分で決めたい場合にも適した選択肢です。
たとえば、小さな子どもがいる家庭では、上下階の生活音を気にせず暮らしやすい点が魅力です。また、駐車場を複数台確保したい方や、庭で家庭菜園やバーベキューを楽しみたい方にも戸建ては適しています。管理費や修繕積立金が毎月発生しないため、その分を教育費や老後資金として積み立てることも可能です。必要な修繕は発生しますが、工事内容や時期を自分で決められるため、家計に合わせて支出を調整しやすいでしょう。
さらに、将来的にリフォームや増改築、建て替えを検討しやすい点も戸建てならではの魅力です。住まいを長期的な資産として考え、自分たちのライフスタイルに合わせながら暮らしたい方には、戸建てが適しているといえます。
マンションがおすすめな人
マンションは、交通アクセスや生活利便性を重視する方や、建物の管理を専門会社へ任せたい方に向いています。共用部分の維持管理を自分で行う必要がないため、忙しい方でも住まいを管理しやすい点が特徴です。
たとえば、駅から徒歩圏内で通勤・通学を重視したい方や、日常の買い物や医療機関へのアクセスを優先したい方には、マンションが選ばれる傾向があります。また、エントランスのオートロックや防犯カメラなど、防犯設備が充実している物件も多く、セキュリティを重視する方にも適しています。管理費や修繕積立金は必要ですが、その費用によって建物全体の維持管理が行われるため、自分で外壁や共用設備の修繕を手配する必要はありません。
このように、利便性や管理のしやすさを重視する場合には、マンションが暮らしに合うケースもあります。住まいに求める優先順位を整理したうえで比較することが大切です。
ライフプランに合わせて選ぶことが重要
戸建てとマンションのどちらを選ぶか迷った場合は、現在の生活だけでなく10年後、20年後のライフプランまで考えて判断することが重要です。住宅は長期間住み続けることが多いため、将来を見据えた選択が満足度につながります。
たとえば、子育て期間は広い住まいが必要でも、子どもの独立後は夫婦二人で暮らす生活へ変化する可能性があります。また、転勤の予定や親との同居、老後の生活なども住まい選びに影響する要素です。住宅ローンの返済額だけでなく、固定資産税や修繕費、管理費などを含めた総支出をシミュレーションしておくことで、無理のない資金計画を立てやすくなります。
最終的には、ランニングコストだけで住まいを比較するのではなく、暮らしやすさや将来設計も含めて総合的に判断することが大切です。特に長く住み続けることを前提とする場合は、自由度が高く、ライフスタイルの変化にも対応しやすい戸建てを選ぶことで、将来にわたって安心して暮らしやすくなるでしょう。
戸建てとマンションのランニングコストに関するよくある質問
戸建てとマンションは35年間でどちらが安くなりますか?
35年間のランニングコストだけで比較すると、戸建てのほうが総額を抑えやすい傾向があります。ただし、建物の性能や立地、修繕内容によって実際の費用は変動するため、一概には判断できません。
たとえば、マンションで管理費・修繕積立金を毎月2万5,000円支払う場合、35年間の総額は約1,050万円になります。さらに固定資産税や火災保険なども必要です。一方、戸建てでは管理費・修繕積立金は不要ですが、外壁や屋根の塗装、設備交換などで35年間に約400万~700万円程度の修繕費がかかるケースがあります。そのため、長期間で比較すると戸建てのほうがランニングコストを抑えられる場合も少なくありません。
住まい選びでは、毎月の固定費だけでなく、将来的な修繕費や住宅性能による光熱費も含めて比較することが重要です。購入価格と維持費を合わせた総額で検討すると、自分に合った住まいを選びやすくなります。
戸建ては修繕積立金を準備しておくべきですか?
戸建てにはマンションのような修繕積立金はありませんが、将来の修繕に備えて毎月積み立てておくことをおすすめします。急な出費を避けるためにも、計画的な資金準備が重要です。
たとえば、30年間で必要となる修繕費を約450万円と想定した場合、毎月約1万2,500円を積み立てることで無理なく備えられます。外壁塗装には約100万~200万円、屋根の補修には約30万~100万円、給湯器交換には約20万~50万円程度かかることがあるため、まとまった費用が必要になるタイミングを見据えて準備しておくと安心です。
修繕積立金を自分で管理できることは戸建ての特徴でもあります。ライフプランや家計に合わせて積立額を調整できるため、毎月の負担をコントロールしながら長く安心して住み続けられるでしょう。
マンションの修繕積立金は値上がりすることがありますか?
マンションの修繕積立金は、将来的に値上がりする可能性があります。建物の老朽化や大規模修繕の実施に合わせて、管理組合が積立金額を見直すケースは珍しくありません。
国土交通省では、長期修繕計画に基づいて必要な修繕積立金を設定することを推奨しています。しかし、分譲当初は販売しやすくするために積立金を低く設定しているマンションもあり、築10~20年程度で増額される例もあります。毎月2万円程度だった修繕積立金が、数千円から1万円以上引き上げられるケースもあるため、購入前には長期修繕計画や積立金の改定履歴を確認することが大切です。
将来のランニングコストを把握するためには、現在の管理費・修繕積立金だけでなく、今後の見直し予定まで確認しておくと安心です。購入後の家計負担を想定しながら住まいを比較しましょう。
戸建てとマンションはどちらが人気ですか?
戸建てとマンションの人気は、ライフスタイルや地域によって異なります。子育て世帯では戸建て、利便性を重視する単身世帯や共働き世帯ではマンションが選ばれる傾向があります。
たとえば、国土交通省の住宅市場動向調査では、注文住宅や分譲戸建住宅を取得する世帯では「子どもの成長」や「住宅が狭くなったこと」を理由に購入する割合が多くなっています。一方、マンションは通勤・通学の利便性や駅へのアクセスを重視して選ばれるケースが目立ちます。それぞれ異なる魅力があるため、人気だけで判断するのではなく、自分たちの暮らし方に合う住まいを選ぶことが重要です。
長期間住み続ける予定であれば、毎月の固定費を抑えやすく、リフォームや住まいの使い方を自由に決められる戸建ても有力な選択肢です。ランニングコストや将来のライフプランまで含めて比較することで、後悔のない住まい選びにつながるでしょう。
※参照:国土交通省