家を建てるにはいくら必要?費用相場や予算別の家・必要な貯金を解説

ミハマホーム株式会社は、創業以来、地域に根差した住まいづくりを行ってきました。
お客様一人ひとりのライフスタイルに合わせた、理想の住まいをご提案します。
- 来場予約で5,000円分のQUOカードプレゼント
- 地震に強い「耐震等級3」標準対応
- 地域密着ならではの充実アフターサポート
家を建てるにはいくらかかる?費用相場を紹介
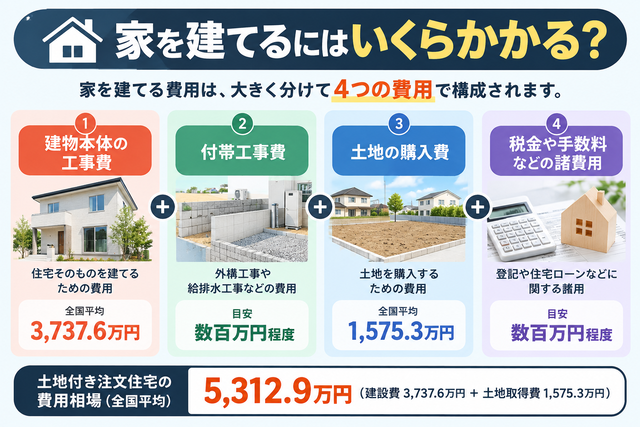
家を建てる費用相場は、土地をすでに所有しているか、新たに購入するかによって大きく異なります。住宅金融支援機構の「2025年度 フラット35利用者調査」では、注文住宅の所要資金は全国平均で約4,262万円、土地付注文住宅は約5,313万円でした。土地の購入から始める場合は、建物だけでなく土地取得費も含めて予算を考える必要があります。
ただし、家を建てる費用は住宅の広さや設備、建築する地域などによって変わります。土地の有無や建物だけの費用相場、地域による違いを確認し、自分に必要な予算を考えることが大切です。
土地ありで家を建てる場合の費用相場
土地ありで家を建てる場合の費用相場は、全国平均で約4,260万円です。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、土地取得費をフラット35で借り入れていない注文住宅の建設費は4,259.8万円、住宅面積は118.4㎡となっています。118.4㎡は約35.8坪に相当するため、住宅の広さを考える際の目安にもなるでしょう。
すでに土地を所有している場合は、新たな土地取得費がかからないため、土地なしのケースと比べて家づくりの総額を抑えやすくなります。ただし、所有している土地の状態によっては、地盤改良や造成、既存建物の解体などに追加費用が発生するケースもあります。土地代が不要だからといって、建物の建設費だけで資金計画を立てるのは避けるのが良いでしょう。
なお、フラット35利用者調査における「注文住宅」は、建設費をフラット35で借り入れ、土地取得費をフラット35で借り入れていないケースが対象です。そのため、土地取得費を別の住宅ローンなどで借り入れているケースも含まれており、必ずしも全員が土地を所有していたとは限りません。費用相場は予算を考えるための目安として活用し、実際に必要な金額は土地の状態や希望する住宅の条件をもとに確認することが重要です。
土地なしで家を建てる場合の費用相場
土地なしで家を建てる場合の費用相場は、土地と建物を合わせて全国平均5,312.9万円です。「2025年度 フラット35利用者調査」における土地付注文住宅では、建設費が3,737.6万円、土地取得費が1,575.3万円となっています。土地を所有していない場合は、建物にかかる金額だけではなく、土地取得費を含めた総額で予算を考える必要があります。
土地取得費は、家を建てる地域によって大きく変わる点にも注意が必要です。同じ建物を建てる場合でも、地価が高いエリアでは土地取得費が増えるため、家づくりに必要な総額も高くなる可能性があります。反対に、土地取得費を抑えられれば、その分を住宅の広さや性能、設備などに充てるという考え方もできるでしょう。
土地なしから家づくりを始める場合は、「建物にいくら掛けるか」だけではなく、「土地と建物を合わせていくらまでにするか」を先に決めることが重要です。希望する地域の土地価格を確認したうえで、建物に使える予算を逆算すると、資金計画を立てやすくなります。なお、5,312.9万円はフラット35を利用して土地付注文住宅を取得した方の平均値であり、すべての注文住宅に当てはまる金額ではありません。
家を建てる費用は地域によって異なる
家を建てる費用は地域によって異なり、土地を購入する場合は土地取得費の差が総額に大きく影響します。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、土地付注文住宅の費用相場は全国で5,312.9万円です。大阪府や京都府などを含む近畿では5,486.0万円となっており、全国より約173万円高い水準です。
| エリア | 建設費 | 土地取得費 | 費用相場 |
| 全国 | 3,737.6万円 | 1,575.3万円 | 5,312.9万円 |
| 近畿 | 3,601.7万円 | 1,884.3万円 | 5,486.0万円 |
| 北陸 | 4,057.9万円 | 914.0万円 | 4,971.9万円 |
| 中国 | 3,757.2万円 | 1,064.2万円 | 4,821.4万円 |
| 四国 | 3,578.3万円 | 995.2万円 | 4,573.5万円 |
| 北部九州 | 3,828.1万円 | 1,277.5万円 | 5,105.6万円 |
| 南九州 | 3,599.0万円 | 1,035.1万円 | 4,634.1万円 |
近畿は全国と比べて建設費が約136万円低い一方、土地取得費は約309万円高くなっています。大阪府や京都府などで土地から購入して家を建てる場合は、建物の価格だけでなく、希望する地域の土地相場まで確認して予算を決めることが重要です。エリアによっては総額で800万円以上の差が生じているため、建築する場所は家づくりの予算を左右する要素の1つといえます。
なお、弊社で家を建てる場合の費用相場は3,500万~5,000万円です。実際の金額は土地の有無や枚方市内の立地、建物の広さ、間取り、設備などによって変わります。大阪府で家づくりを検討する際は、全国や近畿の費用相場を参考にしながら、自分たちの希望条件に合わせて土地と建物の予算を組み立てることが大切です。
※2026年8月時点の情報です。
参考:2025年度 フラット35利用者調査|住宅金融支援機構
家を建てる費用の内訳
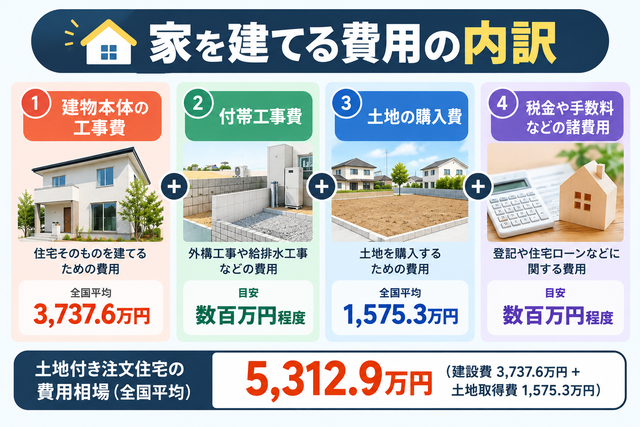
家を建てる費用は、建物本体の工事費だけでなく、付帯工事費や土地の購入費、税金・手数料などの諸費用に分けられます。土地を所有していない場合は土地の購入費も加わるため、建物価格だけを見て予算を決めると、実際に必要な金額との差が生じる可能性があります。家を建てる際は、それぞれの費用を把握したうえで総額を考えることが重要です。
ここからは、建物本体の工事費、付帯工事費、土地の購入費、税金・手数料などの諸費用について詳しく解説します。
建物本体の工事費
建物本体の工事費とは、住宅そのものを建築するために必要な費用です。基礎や柱、屋根、外壁などの構造部分に加え、内装や住宅設備、電気・給排水設備などの工事費が含まれます。住宅の広さや間取り、使用する建材、設備のグレードによって金額が変わるため、同じ延床面積でも一律の費用にはなりません。
住宅会社の広告などに掲載されている「建物価格」や「本体価格」は、家づくりに必要なすべての費用を含んでいるとは限らない点に注意が必要です。屋外の給排水工事や外構工事などが別途必要になるケースもあり、本体価格だけを基準に予算を組むと総額を把握しにくくなります。見積もりを比較するときは、提示された金額にどこまでの工事が含まれているかを確認しましょう。
また、建物本体の工事費は、住宅性能によっても変動します。断熱性能や耐震性能を高めたり、キッチンや浴室などの設備をグレードアップしたりすれば、建築費が増える可能性があります。予算内で家を建てるには、住宅に求める条件に優先順位を付け、費用を掛ける部分を整理することが大切です。
付帯工事費
付帯工事費とは、建物本体以外で家を完成させ、実際に生活できる状態にするための工事に掛かる費用です。代表的なものには、給排水の引き込みや電気・ガス工事、駐車場や門扉などの外構工事があります。土地の状態によっては、地盤改良や造成、既存建物の解体といった工事も必要です。
付帯工事の内容は土地によって異なるため、建物本体と比べて事前に金額を把握しにくい特徴があります。たとえば、道路から建物までの距離が長ければ給排水管の工事範囲が広がり、地盤が弱ければ補強工事が必要になる可能性があります。土地を購入するときは価格だけを見るのではなく、家を建てるために追加工事が必要か確認しておくことが重要です。
さらに、住宅会社によって見積書の費用区分が異なる場合があります。給排水設備や設計費などが本体工事費に含まれるケースもあれば、付帯工事費として分けられているケースもあるため、項目名だけで金額を比較するのは適切ではありません。複数社から見積もりを取得する際は、最終的な工事範囲と総額をそろえて比較しましょう。
土地の購入費
土地を所有していない場合は、建物の工事費とは別に土地の購入費が必要です。住宅金融支援機構の「2025年度 フラット35利用者調査」では、土地付注文住宅の土地取得費は全国平均1,575.3万円となっています。建設費3,737.6万円と合わせると5,312.9万円になるため、土地の購入費が家を建てる総額に与える影響は小さくありません。
ただし、土地の価格は地域や立地条件によって大きく変わります。駅からの距離や土地面積、周辺環境などによっても価格が異なるため、全国の費用相場をそのまま予算として考えるのは避けたほうが良いでしょう。大阪府で土地から探す場合も、希望する市区町村や沿線などを絞り、実際の土地価格を確認してから建物に掛けられる予算を考える必要があります。
土地を不動産会社の仲介で購入する場合は、土地代とは別に仲介手数料が発生することもあります。国土交通省によると、売買価格が400万円を超える部分には3.3%、200万円超400万円以下の部分には4.4%、200万円以下の部分には5.5%を乗じた金額の合計が仲介手数料の上限です。土地の購入予算を決める際は、土地そのものの価格だけでなく、購入に伴う費用まで含めて考えましょう。
税金や手数料などの諸費用
家を建てる際は、建物や土地の代金以外にも、契約や登記、住宅ローンなどに関連する諸費用が発生します。代表的なものは、印紙税や登録免許税、不動産取得税、登記を司法書士へ依頼する場合の報酬などです。住宅ローンを利用する場合には、融資手数料や保証料、火災保険料なども必要になることがあります。
諸費用は住宅の取得条件や利用する住宅ローンなどによって変わるため、建物価格だけから正確な金額を算出することはできません。土地を購入する場合は仲介手数料が加わるケースもあり、住宅会社から提示された建築費とは別に支払いが必要になる項目があります。資金計画を立てる際は、契約から入居までに発生する支払いをあらかじめ洗い出しておくことが大切です。
また、税金には一定の要件を満たす住宅や土地を対象とした軽減措置が設けられている場合があります。適用の有無によって実際の負担額が変わるため、家を建てる時点で利用できる制度を確認することが重要です。建物本体や土地の費用だけで予算を使い切らず、税金や手数料などを支払える資金も確保しておきましょう。
家を建てる費用は予算によってどのくらい変わる?
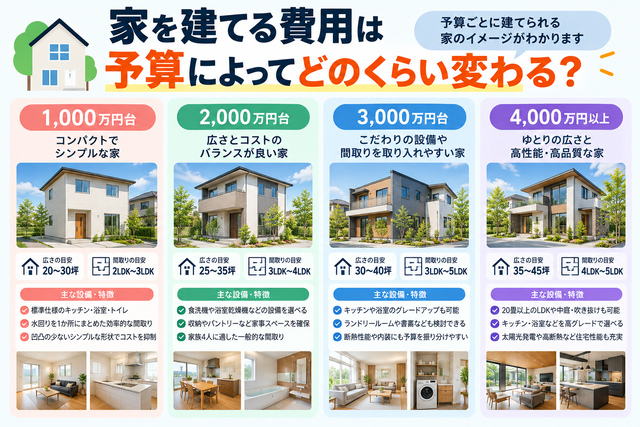
家を建てる場合、予算によって延床面積や間取り、キッチン・浴室などの設備に掛けられる費用が変わります。同じ30坪程度の住宅でも、建物の形状をシンプルにして標準設備を採用する場合と、住宅性能や設備にこだわる場合では必要な金額が異なります。予算ごとに建てられる家のイメージを持ち、広さと設備のどちらを優先するか決めることが大切です。
以下では土地の購入費を含まない建物側の予算として、1,000万円台から4,000万円以上までの住宅を紹介します。実際の建築費は住宅会社や工法、建築する土地などによって異なるため、広さや間取りは目安として確認してください。
1,000万円台で建てられる家
大阪府で1,000万円台の予算に抑える場合は、延床面積20~30坪前後のコンパクトな2LDK~3LDKなどが選択肢になります。夫婦2人で暮らす2LDKや、夫婦と子ども1~2人で暮らす3LDKなどを想定すると、間取りをイメージしやすいでしょう。廊下を短くしたり、LDKと隣接する部屋を一体的に配置したりして、限られた床面積を有効活用する設計が考えられます。
水回りはキッチン・浴室・洗面所・トイレを1箇所ずつ設け、標準仕様の商品を中心に選ぶ方法があります。キッチンは一般的なシステムキッチン、浴室はユニットバスとするなど、既製品を活用すれば費用を調整しやすくなります。キッチンと洗面所、浴室を近くにまとめれば配管を短くしやすく、家事動線もコンパクトにできます。
建物は正方形や長方形に近い総2階など、凹凸を減らした形状が基本的な選択肢です。吹き抜けや大きなバルコニー、造作家具などを増やすより、必要な居室と住宅性能に予算を優先すると良いでしょう。1,000万円台では広さと設備の両方を求め過ぎず、必要な機能を絞った住宅を想定することがポイントです。
2,000万円台で建てられる家
大阪府で2,000万円台の予算を確保できれば、延床面積25~35坪前後、3LDK~4LDK程度の住宅を検討しやすくなります。30坪前後であれば、1階に15~18畳程度のLDKと水回り、2階に主寝室と子ども部屋を配置するような2階建ても選択肢です。夫婦と子ども2人の4人家族を想定した一般的な間取りも考えやすくなります。
水回りはシステムキッチンやユニットバス、洗面化粧台などを基本にしながら、一部の設備を変更する余地も生まれます。食器洗い乾燥機を設置したり、浴室暖房乾燥機を採用したりするなど、生活スタイルに合わせて設備へ予算を配分できます。パントリーやファミリークローゼットなど、家事や収納を意識したスペースを設ける方法もあるでしょう。
一方、キッチンや浴室などをすべて高価格帯の商品にすると、建物全体の予算を圧迫する可能性があります。LDKは広くして個室をコンパクトにするなど、家族が長く過ごす場所を優先すると予算を配分しやすくなります。2,000万円台では広さを確保しながら、必要な設備にメリハリを付ける住宅をイメージすると良いでしょう。
3,000万円台で建てられる家
大阪府で3,000万円台の予算があれば、延床面積30~40坪前後、3LDK~5LDK程度の住宅が選択肢になります。4人家族なら18~20畳程度のLDKに主寝室と子ども部屋2室を設け、書斎やランドリールームなどを追加するプランも考えられます。30坪台後半まで広げられれば、収納や家事スペースにも面積を配分しやすくなるでしょう。
水回りについては、キッチンの天板や収納、食器洗い乾燥機などを希望に合わせて選びやすくなります。浴室を広くしたり、洗面台とは別に脱衣室やランドリールームを設けたりするなど、設備だけではなく水回りの間取りにもこだわれます。キッチン・洗面所・ランドリールームを回遊できるように配置すれば、家事動線を意識した住宅も検討できます。
住宅性能や内装にも予算を振り分けやすい価格帯です。断熱性能を高めたり、無垢材などを部分的に使用したりするなど、暮らしやデザインに関する希望も取り入れやすくなります。広さだけを増やすのではなく、住宅性能や設備、収納などにバランス良く予算を配分すると、家族の希望を反映した住宅を目指せます。
4,000万円以上で建てられる家
大阪府で建物に4,000万円以上の予算を掛けられる場合は、延床面積35~45坪前後の4LDK~5LDKなど、ゆとりのある住宅を検討できます。20畳以上のLDKに書斎やランドリールーム、ファミリークローゼットを設けるなど、居室以外の空間にも面積を使いやすくなります。敷地や予算によっては、中庭や吹き抜け、二世帯住宅といったプランも選択肢になるでしょう。
水回りでは、キッチンのグレードアップや大型の食器洗い乾燥機、タッチレス水栓など、希望する設備を採用しやすくなります。浴室や洗面所にも予算を掛けられるため、広い浴槽や2ボウルの洗面台、独立したランドリールームなども検討できます。設備の機能だけではなく、家事動線や収納まで含めて水回りを設計しやすい価格帯です。
さらに、高断熱の窓や太陽光発電、蓄電池など、住宅性能や省エネルギー性に関わる設備へ予算を配分する方法もあります。外壁や床、建具などの素材にも選択肢が広がるため、性能とデザインの両方にこだわった住宅を目指せます。ただし、設備や延床面積を増やせば4,000万円を超える可能性もあるため、建築費の上限を決めて設計することが重要です。
家を建てる費用シミュレーション
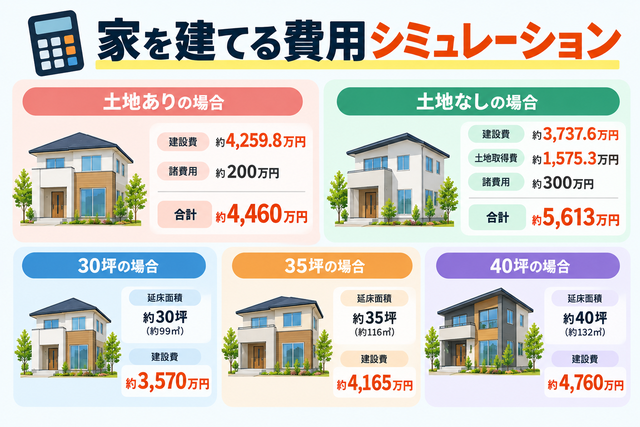
家を建てる費用は、土地の有無や住宅の広さによって変わるため、条件を決めてシミュレーションすると必要な予算を把握しやすくなります。特に土地を購入する場合は、建設費に加えて土地取得費も必要となり、総額が大きく変わります。30坪・35坪・40坪など、希望する住宅の広さから費用を考える方法も有効です。
ここでは、住宅金融支援機構「2025年度 フラット35利用者調査」の数値をもとに、土地あり・土地なしの場合と坪数別の費用をシミュレーションします。実際の建築費は間取りや設備、土地の状態などによって異なるため、予算を検討する際の目安として活用してください。
土地ありで家を建てる場合の費用シミュレーション
土地をすでに所有している場合は、建物の建設費を中心に予算を考えます。「2025年度 フラット35利用者調査」における注文住宅の建設費は4,259.8万円、住宅面積は118.4㎡です。土地取得費をフラット35で借り入れていない注文住宅のデータですが、土地ありで家を建てる場合の費用を考える際の参考になります。
たとえば、建設費を4,259.8万円、登記や住宅ローンなどに関する諸費用を仮に200万円とすると、必要な資金は約4,460万円です。所有する土地で地盤改良や造成、既存住宅の解体が必要になれば、さらに工事費が加算されます。土地を持っている場合でも、建設費だけで予算を決めないことが重要です。
▼土地ありのシミュレーション例
・建設費:4,259.8万円
・諸費用:200万円
・合計:約4,459.8万円
なお、諸費用の200万円はシミュレーションのための仮定であり、一律に必要となる金額ではありません。実際には建物の価格や住宅ローン、登記の内容などによって変わります。付帯工事が必要な場合も想定し、住宅会社から建物以外の費用を含めた見積もりを取得しましょう。
土地なしで家を建てる場合の費用シミュレーション
土地を所有していない場合は、建設費と土地取得費の両方を含めて予算を考える必要があります。「2025年度 フラット35利用者調査」によると、土地付注文住宅の建設費は3,737.6万円、土地取得費は1,575.3万円です。合計すると5,312.9万円となり、土地ありの場合より必要な資金が大きくなります。
さらに、土地の仲介手数料や登記、住宅ローンなどに関する諸費用も考慮しなければなりません。仮に諸費用を300万円とすると、土地と建物を取得するために必要な資金は約5,613万円となります。大阪府で家を建てる場合は土地価格が全国平均と異なるため、希望する地域の土地相場を確認してシミュレーションすることも大切です。
▼土地なしのシミュレーション例
・建設費:3,737.6万円
・土地取得費:1,575.3万円
・諸費用:300万円
・合計:約5,612.9万円
諸費用300万円はシミュレーション上の仮定であり、実際の負担額を示したものではありません。土地によっては造成や地盤改良などが必要になり、さらに費用が発生する可能性もあります。土地なしで家を建てる場合は、土地と建物だけではなく、入居までに支払う費用を含めた総額で比較しましょう。
30坪の家を建てる場合の費用シミュレーション
30坪の家を建てる場合、建設費の目安は約3,570万円です。「2025年度 フラット35利用者調査」における注文住宅の建設費4,259.8万円、住宅面積118.4㎡を坪換算すると約35.8坪となります。単純計算した1坪あたりの建設費は約119万円となるため、30坪では約3,570万円です。
30坪は約99㎡に相当し、3LDK~4LDKなどの間取りを検討できる広さです。たとえば、1階にLDKとキッチン、浴室、洗面所を配置し、2階に主寝室と子ども部屋2室を設けるプランが考えられます。収納を確保する場合は、廊下などをコンパクトにして居住スペースを効率良く使う工夫が必要です。
▼30坪のシミュレーション例
・1坪あたりの建設費:約119万円
・延床面積:30坪
・建設費:約3,570万円
ただし、坪数と建設費が完全に比例するわけではありません。住宅を小さくしてもキッチンや浴室、トイレなどの設備は必要となるため、延床面積が小さいほど坪単価が高くなるケースがあります。約3,570万円はあくまで全国平均を坪数に換算した参考値として考えましょう。
35坪の家を建てる場合の費用シミュレーション
35坪の家を建てる場合、全国平均から単純計算した建設費は約4,165万円です。35坪は約116㎡となり、「2025年度 フラット35利用者調査」における注文住宅の平均住宅面積118.4㎡にも近い広さです。平均的な注文住宅の規模をイメージする際の参考になるでしょう。
35坪程度の広さがあれば、3LDK~4LDKに加えて収納や家事スペースを確保するプランも検討できます。18~20畳程度のLDK、主寝室、子ども部屋2室を設け、ウォークインクローゼットやパントリーなどを配置する間取りも考えられます。家族4人で暮らす住宅を検討する際にも選択肢となる広さです。
▼35坪のシミュレーション例
・1坪あたりの建設費:約119万円
・延床面積:35坪
・建設費:約4,165万円
建設費以外に付帯工事費や諸費用が発生する場合は、必要な資金が4,165万円を上回ります。キッチンや浴室のグレードを上げたり、断熱性能などに予算を掛けたりした場合も建築費は変動します。35坪という広さだけで判断せず、希望する間取りや設備を含めて見積もりを確認することが大切です。
40坪の家を建てる場合の費用シミュレーション
40坪の家を建てる場合、全国平均をもとに単純計算した建設費は約4,760万円です。40坪は約132㎡となり、2025年度のフラット35利用者調査における注文住宅の平均住宅面積118.4㎡より約14㎡広くなります。部屋数だけでなく、収納や家事スペースにも面積を配分しやすい広さです。
間取りは4LDK~5LDKなどが候補となり、20畳以上のLDKや主寝室、子ども部屋に加えて、書斎などを設けるプランも考えられます。ランドリールームやファミリークローゼットを設置し、洗濯や収納をまとめられる動線をつくる方法もあります。二世帯住宅を検討する場合にも、40坪程度から間取りの選択肢が広がります。
▼40坪のシミュレーション例
・1坪あたりの建設費:約119万円
・延床面積:40坪
・建設費:約4,760万円
一方、延床面積を広げるほど、建築時の費用だけでなく完成後の維持費にも影響します。外壁や屋根の面積が増えれば、将来の修繕時に必要な費用が高くなる可能性もあります。40坪の住宅を検討するときは、必要な部屋数や収納を整理し、使わないスペースを増やさないことも重要です。
家を建てるにはいくら貯める必要がある?
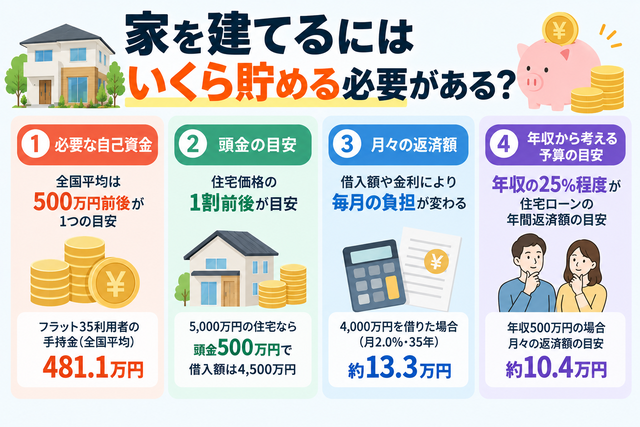
家を建てるために貯める金額は、住宅の費用や住宅ローンの借入額、土地の有無によって異なります。すべてを現金で用意する必要はありませんが、頭金や住宅ローンで賄えない費用に充てる自己資金があると、資金計画を立てやすくなります。住宅購入後の生活費や急な出費に備える資金を残すことも大切です。
2025年度のフラット35利用者調査では、土地付注文住宅を取得した世帯の手持金は全国平均481.1万円でした。ただし、平均額をそのまま目標にするのではなく、住宅の予算や世帯年収、毎月返済できる金額から必要な貯蓄額を考えましょう。
家を建てるときに必要な自己資金
家を建てる際の自己資金は、土地付注文住宅なら500万円前後が1つの参考になります。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、土地付注文住宅の手持金は全国平均481.1万円でした。土地付注文住宅の費用相場5,312.9万円と比較すると、手持金は総額の約9%に相当します。
一方、土地取得費をフラット35で借り入れていない注文住宅では、手持金が839.8万円となっています。土地をすでに所有している世帯などでは、土地を購入する世帯とは資金の使い方が異なるため、必要な自己資金を一律に決めることは適切ではありません。住宅ローンの借入額を抑えたい場合は、自己資金を多めに用意する方法もあります。
ただし、貯金の大部分を住宅購入に充てると、入居後の生活に影響する可能性があります。引っ越しや家具・家電の購入に加えて、自動車の購入、教育費など住宅以外の支出も考えておくことが重要です。家を建てるための自己資金と、入居後の生活に残す貯金を分けて資金計画を立てましょう。
家を建てるときの頭金の目安
家を建てるときの頭金は、住宅価格の1割前後を最初の目安として考える方法があります。2025年度のフラット35利用者調査では、土地付注文住宅の費用相場5,312.9万円に対して手持金が481.1万円となっており、割合は約9.1%です。実際の利用者データでも、住宅価格の1割に近い自己資金が投入されています。
5,000万円の土地付注文住宅を例にすると、1割なら500万円、2割なら1,000万円です。頭金を500万円入れれば住宅ローンの対象額は4,500万円、1,000万円なら4,000万円となり、借入額を減らせます。借入額が少なくなれば、同じ金利や返済期間であれば月々の返済額や総支払利息も抑えられます。
一方、頭金を多く入れることが必ず適切とは限りません。住宅取得時には登記や住宅ローン、引っ越しなどにも現金が必要となるため、手元資金とのバランスを考える必要があります。頭金だけを先に決めるのではなく、入居後に残す貯金を確保したうえで、住宅に充てられる金額を決めることが大切です。
住宅ローンを組む場合の月々の返済額
住宅ローンの月々の返済額は、借入額だけでなく、金利や返済期間によって大きく変わります。たとえば、全期間固定金利を年2.0%、返済期間35年、元利均等返済、ボーナス返済なしと仮定すると、3,000万円を借りた場合の月々の返済額は約9.9万円です。同じ条件で4,000万円なら約13.3万円、5,000万円なら約16.6万円となります。
| 住宅ローン借入額 | 月々の返済額 | 年間返済額 |
| 3,000万円 | 約9.9万円 | 約119万円 |
| 3,500万円 | 約11.6万円 | 約139万円 |
| 4,000万円 | 約13.3万円 | 約159万円 |
| 4,500万円 | 約14.9万円 | 約179万円 |
| 5,000万円 | 約16.6万円 | 約199万円 |
同じ4,000万円を借りても、金利や返済期間が変われば毎月の負担は異なります。さらに、住宅を所有すると固定資産税や火災保険料、将来の修繕費なども必要になるため、住宅ローンだけで住居費を判断するのは適切ではありません。現在の家賃と比較するときも、住宅を所有したあとに発生する支出を含めて検討しましょう。
住宅ローンを組む際は、金融機関から借りられる金額ではなく、毎月無理なく返済できる金額から借入額を考えることが重要です。世帯収入だけでなく、教育費や自動車関連費、生活費などを差し引いたうえで返済可能額を確認します。将来の収入や支出が変わる可能性も踏まえ、余裕を持った返済計画を立てましょう。
※月々の返済額は年2.0%、35年、元利均等返済、ボーナス返済なしとして試算した概算値です。
年収から家を建てる予算を考える
年収から家を建てる予算を考える場合は、年収倍率だけでなく、住宅ローンの返済負担率も確認することが重要です。2025年度のフラット35利用者調査では、土地付注文住宅を取得した世帯の平均年収は742.2万円、費用相場は5,312.9万円でした。総返済負担率は平均26.4%となっており、収入の一定割合を住宅ローンなどの返済に充てていることが分かります。
たとえば、住宅ローンの年間返済額を年収の25%と仮定すると、年収500万円なら年間125万円、月約10.4万円が目安です。年収600万円なら年間150万円・月12.5万円、年収700万円なら年間175万円・月約14.6万円となります。年収800万円では年間200万円となるため、月々では約16.7万円です。
| 世帯年収 | 年収の25% | 月々の返済額 |
| 500万円 | 125万円 | 約10.4万円 |
| 600万円 | 150万円 | 12.5万円 |
| 700万円 | 175万円 | 約14.6万円 |
| 800万円 | 200万円 | 約16.7万円 |
ただし、返済負担率が同じでも、家計に残る金額や必要な生活費は世帯によって異なります。子どもの人数や教育費、自動車の保有状況などによって住宅ローンに充てられる金額も変わるため、年収だけから住宅予算を決めるのは避けましょう。毎月の支出と将来必要になる資金を整理したうえで、継続して返済できる住宅ローンの金額を算出することが大切です。
家を建てる費用を抑える方法
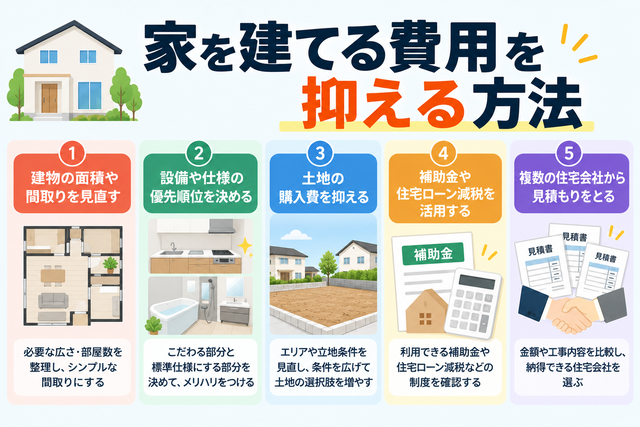
家を建てる費用を抑えるには、住宅の面積や間取り、設備、土地などに掛ける金額を調整する方法があります。ただし、価格だけを優先して住宅性能や暮らしやすさを損なうと、入居後に追加工事が必要になる可能性もあるため注意が必要です。家族に必要な条件を整理し、優先順位の低い部分から費用を見直しましょう。
さらに、補助金や住宅ローン減税を利用したり、複数の住宅会社から見積もりを取ったりすることも重要です。ここからは、家を建てる費用を抑える5つの方法について解説します。
建物の面積や間取りを見直す
家を建てる費用を抑えるには、必要以上に建物を広くせず、シンプルな間取りにする方法があります。延床面積が広くなると、基礎や屋根、外壁、床などに必要な材料が増えるため、建築費にも影響します。家族の人数や暮らし方から必要な部屋数を考え、使用目的が明確でないスペースを減らすことがポイントです。
たとえば、廊下を短くしてLDKや居室に面積を配分すれば、床面積を抑えながら生活空間を確保できます。客間を独立して設ける代わりにLDKの一角を多目的スペースにしたり、子ども部屋を必要以上に広くしなかったりする方法もあります。収納についても各部屋に設けるのではなく、ファミリークローゼットなどへまとめる方法を検討できます。
建物の形状をシンプルにすることも費用を考えるうえで重要です。凹凸が多い住宅は外壁や基礎の施工範囲が増えるため、正方形や長方形に近い形状と比べて工事が複雑になる場合があります。面積をただ削るのではなく、必要な空間を残しながら無駄なスペースを減らすことが大切です。
設備や仕様の優先順位を決める
設備や仕様に優先順位を付けると、暮らしやすさを確保しながら家を建てる費用を調整できます。キッチンや浴室、洗面台、床材、外壁などをすべて高価格帯の商品にすると、それぞれの追加費用が積み重なります。家族が重視する場所を決め、それ以外は住宅会社の標準仕様を中心に選ぶ方法が有効です。
料理をする機会が多い家庭ならキッチンに予算を掛け、浴室や洗面台は標準仕様を選ぶ方法があります。一方、入浴時間を重視する場合は浴室をグレードアップし、使用頻度の低い部屋の内装をシンプルにすることも選択肢です。床材についても、LDKだけ希望する素材を採用し、個室は標準仕様にするなどの調整ができます。
設備を選ぶ際は、本体価格だけでなく将来の交換やメンテナンスも考える必要があります。特殊な設備を増やすほど、故障や交換の際に費用が掛かるケースもあるためです。住宅性能や毎日の生活に必要な機能を優先し、デザインや付加機能は予算とのバランスを見ながら決めましょう。
土地の購入費を抑える
土地を所有していない場合は、土地の購入費を抑えることで家を建てる総額を減らせます。2025年度のフラット35利用者調査では、土地付注文住宅の土地取得費は全国平均1,575.3万円となっており、総額5,312.9万円の約3割を占めます。土地選びは、建物と同様に家づくりの予算を左右する重要なポイントです。
大阪府で土地を探す場合も、特定の駅やエリアだけに絞らず、隣接する地域まで候補を広げる方法があります。駅から徒歩で移動できる距離に限定せず、バスや自転車を利用できる地域まで検討すると、条件に合う土地の選択肢が増える可能性があります。ただし、通勤や通学、買い物などの利便性とのバランスを考えることが大切です。
土地価格だけで判断せず、家を建てるための追加工事も確認しましょう。安く購入できても、地盤改良や造成、古家の解体などに費用が掛かれば、土地と工事を合わせた総額が高くなる可能性があります。土地を比較するときは購入価格と建築に必要な費用を合わせ、最終的な金額で判断することが重要です。
補助金や住宅ローン減税を活用する
家を建てる費用負担を抑えるには、国の補助金や住宅ローン減税などの制度を活用する方法があります。2026年には「みらいエコ住宅2026事業」が実施されており、一定の省エネルギー性能を満たす新築住宅が補助対象です。住宅性能や世帯要件などを満たせば、数十万~100万円を超える補助を受けられる場合があります。
新築住宅の場合、GX志向型住宅は地域区分に応じて1戸110万~125万円が補助されます。子育て世帯または若者夫婦世帯が長期優良住宅を建てる場合は75万~80万円、ZEH水準住宅では35万~40万円が基本額です。一定の古家を除却して長期優良住宅またはZEH水準住宅を建てる場合は、さらに20万円が加算されます。
住宅ローンを利用して一定の要件を満たす住宅を取得した場合は、住宅ローン減税も利用できる可能性があります。住宅の性能や世帯などによって借入限度額や控除期間が異なるため、補助金と合わせて利用条件を確認することが重要です。制度には申請期限や予算上限もあるため、住宅会社へ早めに利用可否を確認しましょう。
※参照:みらいエコ住宅2026事業
複数の住宅会社から見積もりをとる
家を建てる際は、複数の住宅会社から見積もりを取り、金額と工事内容を比較することが重要です。同程度の住宅でも、住宅会社によって標準仕様や本体価格に含まれる工事、設備などが異なります。1社の見積もりだけでは、提示された金額が希望する条件に対して適切か判断しにくい場合があります。
比較するときは、単純な合計金額だけを見るのではなく、同じ条件で見積もりを依頼しましょう。延床面積や間取り、キッチン・浴室のグレード、断熱性能などの条件をそろえることで、住宅会社ごとの価格差を確認しやすくなります。付帯工事費や諸費用が見積もりに含まれているかについても確認が必要です。
ただし、最も安い住宅会社を選べば良いとは限りません。保証やアフターサービス、住宅性能、使用する建材などに違いがあれば、価格だけでは適切に比較できないためです。見積もりの金額と内容を照らし合わせ、希望する住宅を総額でいくらで建てられるのかを比較しましょう。
家を建てる費用に関するよくある質問
家を建てる費用を考える際は、建築費だけでなく、手元に残す貯金や必要な現金、住宅ローンの返済額も確認することが大切です。さらに、家を建てたあとは固定資産税や都市計画税、火災保険料、修繕費などが継続的に発生します。建築時と入居後の両方を考慮して資金計画を立てる必要があります。
ここでは、家を建てる際の貯金や現金、年収500万円の場合の予算、入居後に掛かる費用について解説します。
家を建てるなら貯金はいくら残すべきですか?
家を建てる際は、住宅購入後も生活費の6ヶ月~1年分程度を貯金として残しておくことが1つの目安です。たとえば、毎月の生活費が30万円なら180万~360万円、40万円なら240万~480万円となります。必要な金額は世帯収入や家族構成によって異なるため、自分たちの生活費から計算しましょう。
さらに、入居時には引っ越し代や家具・家電の購入費など、住宅そのものとは別の支出が発生する場合があります。子どもの進学や自動車の買い替えなどが近い場合は、それらに使用する予定の資金も住宅購入費とは分けておく必要があります。貯金のほとんどを頭金として入れるのではなく、入居後に必要な資金を先に確保することが大切です。
たとえば、貯金が800万円あり、生活予備費として300万円、家具・家電や引っ越しなどに100万円を確保するなら、住宅購入に充てられる自己資金は400万円です。頭金を増やすほど住宅ローンの借入額は減りますが、手元資金も少なくなります。頭金と残しておく貯金のバランスを考え、家計に余裕を持たせましょう。
家を建てるときに現金はいくら必要ですか?
家を建てるときに必要な現金は一律ではありませんが、数百万円程度を用意するケースを想定しておくと資金計画を立てやすくなります。住宅金融支援機構の「2025年度 フラット35利用者調査」では、土地付注文住宅の手持金は全国平均481.1万円でした。費用相場5,312.9万円に対して、約9%を手持金で賄っている計算です。
現金が必要になる可能性があるのは、土地や建物の契約時に支払う手付金、住宅ローンの対象外となる諸費用などです。引っ越し代や新居で使用する家具・家電の購入費も考慮しておく必要があります。一方、フラット35では一定の諸費用も借入対象となるため、必ずすべての諸費用を現金で支払うとは限りません。
必要な現金を確認するときは、「頭金として使う資金」「契約から融資実行までに支払う資金」「入居後に残す資金」に分けて考えると分かりやすくなります。住宅会社や金融機関によって支払い時期や住宅ローンの対象範囲も異なります。契約前に資金の支払いスケジュールを確認し、必要な時期までに現金を用意しましょう。
年収500万円ならいくらの家を建てられますか?
年収500万円の場合、家を建てる予算は3,000万円前後から検討し、毎月の返済額をもとに調整する方法があります。たとえば、年間返済額を年収の25%に設定すると125万円となり、月々では約10.4万円です。年2.0%・35年返済・元利均等返済・ボーナス返済なしなら、約3,150万円の借入額に相当します。
一方、フラット35では年収400万円以上の場合、すべての借入れを合わせた総返済負担率を35%以下とする基準が設けられています。年収500万円の35%は年間175万円、月々では約14.6万円です。ただし、35%はフラット35を利用するための基準であり、家計に無理のない返済額を示す数字ではありません。
自動車ローンや教育ローンなどがあれば、その返済額も総返済負担率に含まれます。さらに、家族構成や教育費、毎月の生活費によって住宅に充てられる金額も変わります。年収500万円だから一律に「○○万円の家まで」と判断せず、月々の返済額から住宅ローンの借入額を逆算し、自己資金を加えて予算を決めましょう。
※住宅ローンの試算は年2.0%、35年、元利均等返済、ボーナス返済なしとして算出した概算です。
家を建てたあとには年間いくらかかりますか?
家を建てたあとは、住宅ローン以外にも固定資産税・都市計画税、火災保険料、修繕費などが掛かります。国土交通省も持家の継続的な費用として、住宅ローン、固定資産税・都市計画税、修繕費用、火災保険などの保険料を挙げています。年間の負担額は住宅の評価額や所在地、建物の状態などによって異なります。
固定資産税の標準税率は1.4%ですが、実際には土地の住宅用地特例や新築住宅に対する減額措置などがあるため、購入価格に1.4%を掛けた金額がそのまま税額になるわけではありません。都市計画税についても対象地域や自治体によって扱いが異なります。火災保険料は建物の所在地や構造、補償内容などによって変わります。
さらに、戸建て住宅では外壁や屋根、給湯器、水回りなどの修繕・交換に備える必要があります。修繕は毎年同額が発生するものではないため、将来まとまった支出が発生することを想定して資金を積み立てることが重要です。家を建てる予算を決める際は、住宅ローンだけでなく、税金・保険・修繕まで含めて毎年の住居費を考えましょう。