住宅購入にかかる諸費用はいくら?内訳・シミュレーションや支払うタイミングを解説

ミハマホーム株式会社は、創業以来、地域に根差した住まいづくりを行ってきました。
お客様一人ひとりのライフスタイルに合わせた、理想の住まいをご提案します。
- 来場予約で5,000円分のQUOカードプレゼント
- 地震に強い「耐震等級3」標準対応
- 地域密着ならではの充実アフターサポート
住宅購入にかかる諸費用はいくら?目安を一覧で紹介
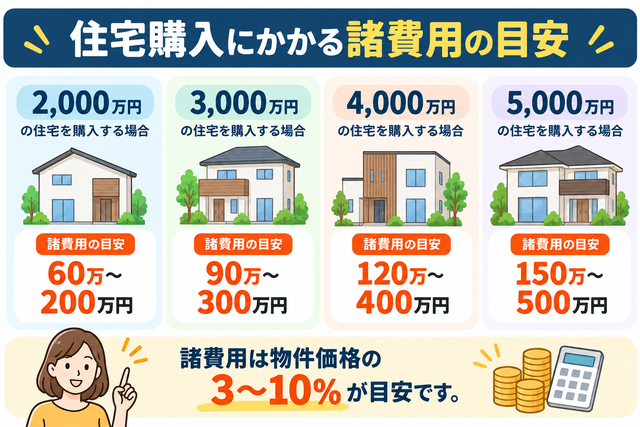
住宅購入では、物件価格のほかに税金や登記費用、住宅ローンの手数料などの諸費用がかかります。必要な金額は住宅の種類や購入方法、利用する住宅ローンによって異なるため、物件価格だけで予算を決めると資金が不足する可能性もあります。
諸費用には契約時に支払うものだけでなく、住宅ローンや登記に関わる費用も含まれます。住宅購入の予算を決めるときは、諸費用の目安を把握したうえで、自己資金としていくら用意するのか考えることが大切です。
物件価格の3~10%程度が目安
住宅購入にかかる諸費用は、物件価格の3~10%程度を一つの目安として考えられます。仮に3,000万円の住宅なら90万~300万円、4,000万円なら120万~400万円です。ただし、実際の金額は購入する住宅や契約内容によって変わるため、割合だけで判断することは避けましょう。
住宅を購入するときには、印紙税や登録免許税、司法書士報酬などが発生します。住宅ローンを利用する場合は、融資手数料や抵当権の設定費用、火災保険料なども考慮しなければなりません。フラット35でも、抵当権の設定にかかる登録免許税や司法書士報酬、火災保険料などは利用者の負担とされています。
物件価格に3~10%を掛けた場合の金額は、次のとおりです。
| 物件価格 | 3%の場合 | 10%の場合 |
| 2,000万円 | 60万円 | 200万円 |
| 3,000万円 | 90万円 | 300万円 |
| 4,000万円 | 120万円 | 400万円 |
| 5,000万円 | 150万円 | 500万円 |
なお、この表は物件価格に一定の割合を掛けたシミュレーションであり、実際に必要となる諸費用を示すものではありません。購入する物件が決まったら、仲介手数料や登記費用、住宅ローン関連費用などを一つずつ確認しましょう。見積もりを確認してから資金計画に反映すると、住宅購入に必要な総額を把握しやすくなります。
諸費用の目安は新築・中古などの条件で異なる
住宅購入にかかる諸費用は、新築か中古か、一戸建てかマンションかといった条件によって変わります。同じ価格の住宅でも、売主から直接購入する場合と不動産会社の仲介を受ける場合では、必要な費用が同じとは限りません。そのため、住宅の種類と取引方法を確認してから諸費用を見積もることが重要です。
特に確認しておきたいのが、仲介手数料や登記関連費用、住宅ローンに関する費用です。住宅ローンの融資手数料についても一律ではなく、住宅金融支援機構はフラット35の融資手数料が取扱金融機関によって異なると案内しています。物件検査手数料についても、検査機関や適合証明技術者によって金額が変わります。
さらに、住宅ローンを利用する場合は、抵当権の設定費用や火災保険料なども確認が必要です。【フラット35(保証型)】では、抵当権の設定に必要な登録免許税や司法書士報酬、火災保険料を利用者が負担します。融資手数料については、取扱金融機関ごとに異なる仕組みです。
したがって、「新築なら○%、中古なら○%」という割合は、あくまで予算を考える際の参考として扱う必要があります。購入候補が決まった段階で、物件ごとに必要な費用を洗い出しましょう。住宅の種類別にかかる諸費用については、後ほど詳しく解説します。
住宅購入に必要な自己資金は諸費用も含めて考える
住宅購入に必要な自己資金を考えるときは、頭金だけでなく諸費用や購入後に残す資金まで含めて計画することが大切です。住宅ローンで物件価格の多くを借り入れる場合でも、登記や保険などに費用がかかります。頭金へ自己資金を充て過ぎると、住宅購入の手続きに必要な現金が不足する可能性もあるでしょう。
自己資金は、「頭金」「諸費用」「手元に残す資金」に分けて考えると整理しやすくなります。仮に4,000万円の住宅を購入して400万円を頭金にする場合でも、400万円だけを準備すれば良いわけではありません。別途支払う諸費用を確認し、入居後の生活に必要な資金も残しておく必要があります。
住宅ローンの商品によって、借り入れられる金額や対象となる費用にも違いがあります。2026年のフラット35では、借入額は100万円以上1億2,000万円以下で、原則として住宅の建設費または購入価額以内です。土地を取得して住宅を建てる場合は、土地取得費も対象に含まれます。
住宅購入では、引っ越しや家具・家電の購入など、入居に伴う支出が発生する場合もあります。自己資金をすべて頭金や諸費用に使うのではなく、購入後の暮らしも考えて配分しましょう。住宅ローンに組み込める費用については金融機関や商品によって条件が異なるため、契約前の確認が欠かせません。
住宅購入にかかる諸費用の内訳
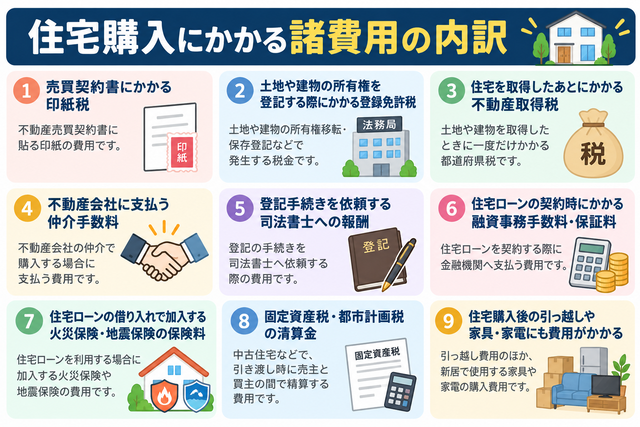
住宅購入にかかる諸費用には、税金や登記費用、住宅ローン関連費用などがあります。物件価格とは別に支払う費用が複数あり、それぞれ金額の決まり方や支払うタイミングが異なる点に注意が必要です。
住宅を購入したあとに必要となる税金や、引っ越しなどの費用も考慮しておきましょう。ここでは、2026年8月時点の制度をもとに、住宅購入で確認しておきたい主な諸費用を解説します。
売買契約書にかかる印紙税
住宅の売買契約書を紙で作成すると、契約金額に応じた印紙税がかかります。不動産売買契約書は印紙税の課税文書に該当し、契約書に記載された金額によって税額が決まる仕組みです。一定の条件を満たす不動産の譲渡に関する契約書には、2027年3月31日まで軽減措置が適用されています。
2026年8月時点における軽減後の印紙税額は、次のとおりです。
| 契約金額 | 印紙税額 |
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 10,000円 |
| 5,000万円超1億円以下 | 30,000円 |
| 1億円超5億円以下 | 60,000円 |
たとえば、売買契約書に記載された契約金額が4,000万円なら、軽減措置適用後の印紙税は10,000円です。6,000万円の場合は30,000円となるため、住宅価格が変われば必要な金額も変動します。なお、印紙税は契約書の作成方法などによって取り扱いが異なる場合があります。
住宅購入の予算を考える際は、物件価格だけでなく契約時に発生する税金も確認しておきましょう。契約金額が決まれば印紙税額も確認できるため、売買契約を結ぶ前に諸費用へ組み込んでおくと資金を準備しやすくなります。
土地や建物の所有権を登記する際にかかる登録免許税
土地や建物の所有権を登記するときは、登録免許税がかかります。住宅購入では、土地や中古住宅を取得した際の所有権移転登記、新築住宅の所有権保存登記などが代表的です。住宅ローンを利用して抵当権を設定する場合にも、別途登録免許税が発生します。
住宅用家屋について一定の要件を満たす場合は、登録免許税の軽減税率を利用できます。2026年4月1日現在、一般的な住宅用家屋の所有権保存登記は本則0.4%に対して0.15%、売買による所有権移転登記は本則2.0%に対して0.3%です。これらの軽減措置は2027年3月31日まで適用されます。
さらに、認定長期優良住宅などでは軽減税率が異なります。認定長期優良住宅の場合、所有権保存登記は0.1%です。所有権移転登記はマンションが0.1%、一戸建てが0.2%となっており、住宅の種類によって税負担に差が生じます。
登録免許税は住宅の売買価格をそのまま使って計算するとは限らないため、単純に物件価格へ税率を掛けないようにしましょう。適用できる軽減措置についても住宅の条件によって変わります。購入する物件が決まったら、登記内容と適用要件を確認したうえで必要額を見積もることが大切です。
住宅を取得したあとにかかる不動産取得税
不動産取得税は、土地や建物を売買、新築などによって取得したときに課される都道府県税です。住宅を購入した際に一度だけ発生する税金で、毎年納める固定資産税とは性質が異なります。住宅購入時の諸費用を考える際は、取得後に納税する費用として見込んでおきましょう。
大阪府では2026年8月時点で標準税率を4%としていますが、土地と住宅については2027年3月31日まで3%の特例税率が適用されます。さらに、一定の要件を満たす新築住宅では、課税標準から最高1,200万円を控除する軽減措置があります。2026年4月1日以降に取得する特例適用住宅は、原則として床面積40㎡以上240㎡以下が対象です。
大阪府が示す2026年4月取得の計算例では、評価額1,300万円の新築住宅に1,200万円の控除を適用しています。計算すると「(1,300万円-1,200万円)×3%=3万円」となり、住宅部分の不動産取得税は3万円です。土地についても一定の要件を満たせば、別途軽減措置を利用できる場合があります。
実際の税額は売買価格ではなく、不動産の価格や適用できる軽減措置などによって決まります。大阪府以外でも不動産取得税は都道府県税となるため、購入する住宅がある都道府県の案内を確認しましょう。軽減を受けるために申告が必要となる場合もあるため、購入後の手続きまで把握しておくことが重要です。
※参照:不動産取得税|大阪府
※参照:特例適用住宅の取得に対する不動産取得税の控除申告|大阪府
不動産会社に支払う仲介手数料
不動産会社の仲介によって住宅の売買契約が成立した場合は、仲介手数料がかかります。仲介手数料は不動産会社が自由に上限なく設定できるものではなく、国土交通省の告示によって受け取れる上限額が決められています。実際に支払う金額は、その上限の範囲内で不動産会社との合意によって決まります。
売買価格が400万円を超える場合、依頼者の一方から受け取れる仲介手数料の上限は、一般に「売買価格×3%+6万円+消費税」で計算できます。たとえば、売買価格が3,000万円なら税抜きで96万円となり、消費税10%を加えると105万6,000円です。4,000万円なら税込138万6,000円が上限となります。
| 売買価格 | 仲介手数料の上限(税込) |
| 2,000万円 | 72万6,000円 |
| 3,000万円 | 105万6,000円 |
| 4,000万円 | 138万6,000円 |
| 5,000万円 | 171万6,000円 |
ただし、すべての住宅購入で仲介手数料が発生するわけではありません。不動産会社が売主となって住宅を直接販売している場合など、仲介を伴わない取引では仲介手数料は発生しません。物件を比較するときは販売価格だけを見るのではなく、取引態様を確認して仲介手数料の有無まで把握しておきましょう。
登記手続きを依頼する司法書士への報酬
住宅購入に伴う登記を司法書士へ依頼すると、登録免許税とは別に司法書士への報酬がかかります。所有権移転登記や所有権保存登記に加え、住宅ローンを利用する場合は抵当権設定登記を依頼することもあります。登記関連の諸費用を見積もる際は、税金と司法書士報酬を分けて確認しましょう。
司法書士の報酬には、全国一律の料金が設定されているわけではありません。日本司法書士会連合会によると、司法書士が受け取る報酬は各司法書士が自由に定める仕組みです。ただし、報酬額や算定方法、諸費用を明示し、依頼者との合意によって決定することになっています。
そのため、「住宅購入の登記なら一律○万円」と考えるのは適切ではありません。登記する不動産の数や手続きの内容、抵当権設定登記の有無などによって、必要となる報酬が変わる可能性があります。登録免許税などの実費も加わるため、見積書では内訳を確認することが大切です。
フラット35でも、抵当権の設定費用として登録免許税や司法書士報酬などを利用者が負担すると案内しています。 住宅ローンを利用する場合は、物件の登記だけでなく抵当権設定にかかる費用も含めて資金を用意しておきましょう。
住宅ローンの契約時にかかる融資事務手数料・保証料
住宅ローンを利用して住宅を購入する場合は、金融機関に支払う融資事務手数料や保証料が発生することがあります。金額や計算方法は住宅ローンによって異なるため、借入金利だけで比較すると実際の負担を把握しにくくなります。住宅ローンを選ぶ際は、諸費用を含めた総額で確認しましょう。
融資事務手数料には、一定額を支払う方式と借入額に一定割合を掛ける方式などがあります。具体的な料金は金融機関や住宅ローン商品によって異なるため、一律の金額を示すことはできません。2026年のフラット35についても、住宅金融支援機構は融資手数料が取扱金融機関によって異なると案内しています。
保証料についても、利用する住宅ローンによって取り扱いが変わります。フラット35では保証料が不要となっており、繰上返済手数料についても必要ありません。 一方、ほかの住宅ローンでは保証料が設定されている場合があるため、商品ごとの条件を確認する必要があります。
住宅ローンを比較するときは、金利だけでなく融資事務手数料や保証料などを一覧にすると違いを把握しやすくなります。借入額が大きければ、手数料の計算方法によって負担額に差が出る可能性もあるでしょう。契約前に諸費用を確認し、住宅購入に必要な自己資金へ反映することが重要です。
住宅ローンの借り入れで加入する火災保険・地震保険の保険料
住宅ローンを利用する場合は、火災保険への加入を融資条件として求められることがあります。フラット35では、返済終了まで借入対象となる住宅に火災保険を付けることが必要です。火災保険料は利用者が負担し、保険期間や払込方法などは取扱金融機関によって異なります。
一方、地震保険は火災保険と仕組みが異なり、保険料は建物の構造と所在地などによって決まります。財務省によると、地震保険には1年契約のほか2~5年の長期契約があり、建築年や耐震性能に応じた10~50%の割引制度も設けられています。
大阪府の場合、現在適用されている基本料率では、保険金額1,000万円、保険期間1年当たりの保険料はイ構造が11,600円、ロ構造が19,500円です。イ構造には主に鉄骨・コンクリート造など、ロ構造には主に木造などが該当します。実際の保険料は保険金額や割引の適用状況によって変わるため、個別の見積もりが必要です。
火災保険についても、建物の構造や所在地、補償範囲などによって保険料が変わります。住宅購入時には保険料だけを比較するのではなく、必要な補償内容も確認しましょう。地震保険を付けるかどうかも含め、住宅ローンの契約前から保険にかかる予算を見込んでおくことが大切です。
※参照:地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)
固定資産税・都市計画税の清算金
中古住宅などの売買では、固定資産税や都市計画税の負担を売主と買主の間で調整するため、清算金が必要になる場合があります。固定資産税は、その年の1月1日時点で土地や家屋などを所有している人に課される税金です。そのため、年の途中で住宅を売買しても、納税義務者が自動的に買主へ切り替わるわけではありません。
そこで、不動産取引では引き渡し日などを基準として、売主と買主が固定資産税・都市計画税を日割りで負担する場合があります。この清算は法律で一律に定められた納税方法ではなく、売買契約の条件として当事者間で行われるものです。清算の起算日や計算方法についても、契約内容を確認する必要があります。
たとえば、売主がその年の固定資産税を納める場合でも、引き渡し後の期間に相当する金額を買主が清算金として負担するケースがあります。都市計画税が課税されている物件であれば、同様に清算の対象となる可能性があるでしょう。購入時には、不動産会社から提示される諸費用明細や売買契約書で金額を確認します。
なお、固定資産税・都市計画税の清算金と、住宅購入後に所有者として納める固定資産税・都市計画税は分けて考えることが大切です。購入時の資金計画には清算金を含め、翌年度以降は毎年かかる税金として家計へ組み込みましょう。
住宅購入後の引っ越しや家具・家電にも費用がかかる
住宅購入では、契約や登記に直接かかる諸費用だけでなく、引っ越しや家具・家電などの入居費用も考えておく必要があります。現在の住まいから新居へ移る場合は引っ越し費用がかかり、住宅の広さや間取りが変われば家具などの買い替えが必要になることもあるでしょう。
引っ越し費用は、移動距離や荷物の量、依頼する時期などによって変動します。家具・家電についても、新居で必要なものをすべて購入するのか、現在使っているものを持ち込むのかで金額は大きく異なります。そのため、一律の平均額を住宅購入の諸費用として加えるより、自分たちに必要なものを洗い出して予算を立てる方法が適しています。
特に、新居ではカーテンや照明、エアコンなど、物件価格に含まれていると思っていた設備が別途必要になる場合があります。戸建てでは、テレビアンテナやインターネット環境などの準備が必要になるケースもあるでしょう。購入前に「物件に付いているもの」と「自分で用意するもの」を確認しておけば、入居時の支出を把握しやすくなります。
住宅購入に使える自己資金を考える際は、頭金と税金、手数料だけで資金を使い切らないことが大切です。引っ越しや家具・家電に使う予算もあらかじめ分けておきましょう。さらに、入居後の生活費や急な出費に備える資金を残しておくと、無理のない資金計画につながります。
住宅購入にかかる諸費用は新築・中古や住宅の種類で異なる
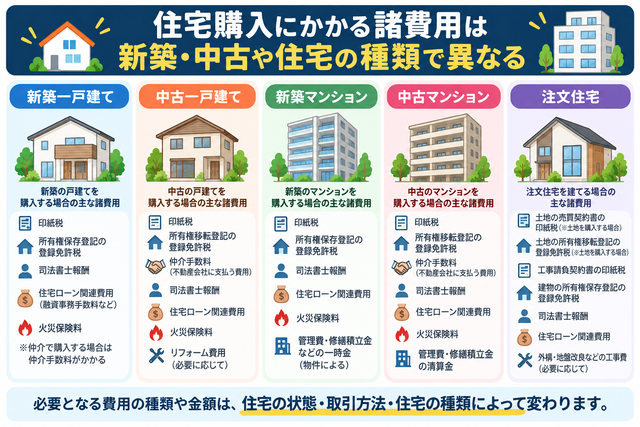
住宅購入にかかる諸費用は、新築・中古の違いだけでなく、一戸建てやマンション、注文住宅といった住宅の種類によっても変わります。必要となる登記や仲介の有無、住宅ローンの契約内容などに違いがあるためです。
2026年7月に公表された住宅金融支援機構の「2025年度フラット35利用者調査」でも、建売住宅やマンション、中古戸建て、中古マンションなどを分けて集計しています。 ここでは、それぞれの住宅を購入するときに確認しておきたい諸費用を整理します。
新築一戸建てを購入するときにかかる諸費用
新築一戸建てを購入するときは、売買契約や登記、住宅ローンなどに関する諸費用を見込んでおく必要があります。主な費用には印紙税や登録免許税、司法書士報酬、融資事務手数料、火災保険料などが挙げられます。不動産会社の仲介で購入する物件であれば、仲介手数料が加わる場合もあるでしょう。
登記では、完成した建物について所有権保存登記を行うのが新築住宅の特徴です。国税庁によると、住宅用家屋の所有権保存登記にかかる登録免許税は本則0.4%ですが、一定の要件を満たせば2027年3月31日まで0.15%の軽減税率が適用されます。 住宅ローンを利用するときは、抵当権設定登記に関する費用も必要です。
仲介手数料については、購入方法によって発生するかどうかが変わります。不動産会社が売主となる新築一戸建てを直接購入する場合は仲介取引ではないため、仲介手数料はかかりません。一方、別の不動産会社が売主と買主の間に入って契約を成立させる場合は、仲介手数料が必要になる可能性があります。
そのほか、住宅の引き渡しに合わせて固定資産税などの清算金が設定される場合もあります。引っ越しやカーテン、エアコン、家具・家電などを新たに用意するなら、その予算も確保しておきたいところです。新築一戸建ては物件価格だけで判断せず、見積書に含まれていない支出まで確認して購入総額を把握しましょう。
中古一戸建てを購入するときにかかる諸費用
中古一戸建てでは、新築住宅と共通する費用に加えて、仲介手数料や所有権移転登記にかかる費用を確認することが重要です。中古住宅は不動産会社の仲介によって売買されるケースがあり、仲介取引で契約が成立すれば仲介手数料が発生します。住宅ローンを利用する場合は、融資事務手数料や抵当権設定登記、火災保険などの費用も必要です。
仲介手数料には国土交通省の告示に基づく上限があります。物件価格が400万円を超える場合、速算式では「物件価格×3.3%+6万6,000円」で税込みの上限額を計算できます。たとえば、税抜きの物件価格が3,000万円なら上限は105万6,000円となるため、中古一戸建てでは無視できない諸費用の1つです。
登記については、売主から買主へ所有権を移すための所有権移転登記を行います。一定の要件を満たす住宅用家屋であれば、建物の所有権移転登記にかかる登録免許税は本則2.0%から0.3%へ軽減されます。中古住宅の場合は、1982年1月1日以後に建築された住宅であることなど、軽減を受けるための要件も確認しなければなりません。
さらに、中古一戸建てでは購入後にリフォームや設備交換を行うことも考えられます。建物の状態によって必要な工事は異なるため、購入前に修繕の必要性を確認しておくと資金計画を立てやすくなるでしょう。売買契約に直接かかる諸費用と入居後の工事費を分け、住宅購入に使える予算を整理することが大切です。
新築マンションを購入するときにかかる諸費用
新築マンションを購入するときも、印紙税や登録免許税、司法書士報酬、住宅ローン関連費用などがかかります。加えて、マンションでは管理費や修繕積立金など、一戸建てとは異なる費用を確認しておくことが重要です。物件によっては、引き渡し時に修繕積立基金などのまとまった金額を支払う場合もあります。
新築マンションの建物部分では、一定の要件を満たすと所有権保存登記の登録免許税に軽減措置を利用できます。2026年時点では本則0.4%に対し、一般的な住宅用家屋は0.15%です。認定長期優良住宅に該当するなど所定の条件を満たした場合は0.1%となり、いずれも2027年3月31日までの取得などが適用条件に含まれます。
マンションでは、購入時の諸費用だけでなく入居後の負担も確認しておきましょう。国土交通省は「マンションの修繕積立金に関するガイドライン」を公表しており、新築マンションの購入予定者も対象に、長期修繕計画と修繕積立金を確認する重要性を示しています。 管理費と修繕積立金は、住宅ローンとは別に継続して負担する費用です。
新築マンションを比較する際は、販売価格だけでなく購入時に必要な一時金と入居後の支出を分けて確認すると分かりやすくなります。駐車場を利用する場合には、その使用料が発生する物件もあるでしょう。重要事項説明書や資金計画表を確認し、購入直後から毎月の生活まで無理のない予算を組むことが重要です。
中古マンションを購入するときにかかる諸費用
中古マンションを購入する場合は、印紙税や登録免許税、司法書士報酬などに加えて、仲介手数料が必要になるケースがあります。住宅ローンを利用すれば、融資事務手数料や抵当権設定登記、火災保険などの費用も加わります。さらに、マンション特有の管理費や修繕積立金について、売主との清算が行われる場合もあるため確認が必要です。
中古マンションの建物はすでに登記されているため、購入時には売主から買主への所有権移転登記を行います。一定の要件を満たす住宅用家屋では、建物の所有権移転登記にかかる登録免許税について0.3%の軽減税率を利用できます。中古住宅には建築時期や耐震性能などに関する要件があるため、対象になるかを契約前に確認しましょう。
中古マンションでは、管理組合の財務状況や長期修繕計画も購入後の負担に関わります。国土交通省の管理計画認定基準では、管理費と修繕積立金などを区分して経理することや、30年以上の長期修繕計画を作成することなどが基準に盛り込まれています。 購入時点の修繕積立金が安いという理由だけで判断するのではなく、将来の計画まで確認することが大切です。
築年数が経過したマンションでは、入居前に内装や設備のリフォームを検討することもあります。購入代金と諸費用を支払ったあとに工事費が必要になる可能性を考え、自己資金には余裕を持たせておきましょう。仲介手数料や登記費用、管理関係の費用などをまとめて確認すると、中古マンションの購入総額を把握しやすくなります。
注文住宅を建てるときにかかる諸費用
注文住宅では、土地の購入と建物の建築でそれぞれ契約や手続きが発生するため、諸費用を分けて整理することが大切です。土地を購入する場合は売買契約に関する印紙税や仲介手数料、所有権移転登記などの費用がかかる可能性があります。建物についても工事請負契約の印紙税や所有権保存登記、住宅ローン関連費用などが必要です。
土地と建物では、登記の種類にも違いがあります。購入した土地では所有権移転登記を行い、完成した新築住宅では所有権保存登記を行うのが一般的です。住宅ローンの担保として土地や建物へ抵当権を設定する場合は、その登記に伴う登録免許税や司法書士報酬なども資金計画へ含める必要があります。
注文住宅では、建物の本体工事費とは別に、地盤改良や外構、給排水などの工事費が発生するケースもあります。これらは住宅購入に伴う税金や手数料とは性質が異なりますが、家を完成させるための資金として見落とさないことが重要です。土地を所有している場合と新たに取得する場合でも、必要となる総額は変わります。
住宅金融支援機構が2026年7月24日に公表した「2025年度フラット35利用者調査」では、注文住宅と土地付注文住宅を分けて集計しています。 注文住宅の資金計画を立てるときも、土地代や建築費だけを見るのではなく、契約や登記、住宅ローンに伴う諸費用まで洗い出しましょう。支払う時期も複数に分かれるため、必要な現金と住宅ローンの借入額をあらかじめ整理しておくことが大切です。
住宅購入にかかる諸費用を物件価格別にシミュレーション
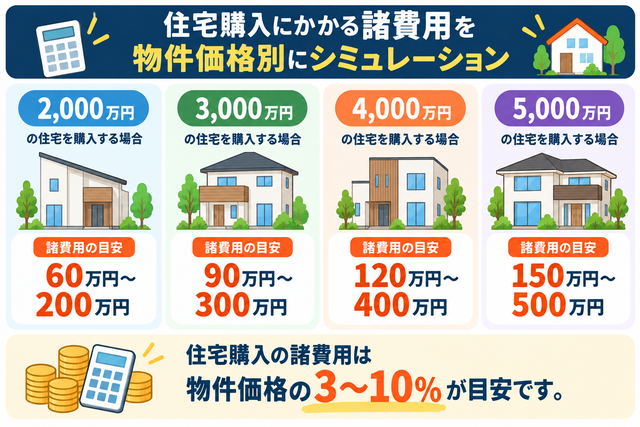
住宅購入に必要な諸費用は、物件価格によって変わります。さらに、仲介手数料の有無や住宅ローンの借入額、登記する不動産の評価額などによっても差が生じるため、購入価格だけでは正確な金額を算出できません。
ここでは、諸費用を物件価格の3~10%とした場合の概算に加え、2026年時点の税率や手数料の上限を使ってシミュレーションします。実際の資金計画では、購入する物件の見積書や住宅ローンの条件を確認して金額を調整しましょう。
2,000万円の住宅を購入する場合の諸費用シミュレーション
2,000万円の住宅を購入する場合、諸費用を物件価格の3~10%として計算すると、60万~200万円が目安です。ただし、仲介手数料が発生する物件では、それだけで数十万円になるため、購入方法によって必要な資金は変わります。税金や住宅ローンにかかる費用も個別に確認しましょう。
たとえば、2,000万円の物件を不動産会社の仲介で購入した場合、仲介手数料の上限は税込72万6,000円です。国土交通省が定める上限をもとに、「2,000万円×3.3%+6万6,000円」で算出しています。実際の仲介手数料は、この上限の範囲内で不動産会社との合意によって決まります。
売買契約書を紙で作成する場合は、印紙税も必要です。2026年4月1日時点では、1,000万円超5,000万円以下の不動産売買契約書に軽減措置が適用されると、印紙税は1万円となります。軽減措置の適用期間は2027年3月31日までです。
このほか、登録免許税や司法書士報酬、融資事務手数料、火災保険料などが加わります。登録免許税は物件価格ではなく、原則として固定資産課税台帳に登録された価格などをもとに計算するため、2,000万円という売買価格だけでは確定できません。 60万~200万円を最初の目安としつつ、物件が決まった段階で各費用を積み上げて確認する方法が適しています。
| 項目 | シミュレーション |
| 物件価格 | 2,000万円 |
| 物件価格の3% | 60万円 |
| 物件価格の5% | 100万円 |
| 物件価格の10% | 200万円 |
| 仲介手数料の上限 | 72万6,000円 |
| 売買契約書の印紙税 | 1万円 |
3,000万円の住宅を購入する場合の諸費用シミュレーション
3,000万円の住宅では、物件価格の3~10%で計算すると、諸費用は90万~300万円となります。3%なら90万円、5%なら150万円となるため、割合が数%変わるだけでも準備する金額には大きな差が生じます。購入前には、物件ごとの条件に合わせて内訳を確認することが重要です。
不動産会社の仲介で3,000万円の住宅を購入する場合、仲介手数料の上限は税込105万6,000円です。売主から直接購入するなど仲介を伴わない取引であれば、この費用は発生しません。そのため、同じ3,000万円の住宅でも取引態様によって購入時の負担が変わります。
紙の不動産売買契約書にかかる印紙税は、2026年時点の軽減措置を適用すると1万円です。1,000万円超5,000万円以下という区分に該当するため、2,000万円や4,000万円の住宅とも同じ税額になります。 契約書に記載された金額を基準として判断する点にも注意しましょう。
住宅ローンを利用するなら、融資事務手数料も加えて考えます。住宅金融支援機構の2026年の資料では、一般的な目安として定額型が3万~5万円程度、定率型が借入額の1~2%程度と示されています。 住宅ローンによって条件が異なるため、仲介手数料や登記費用などと合わせて見積もり、自己資金が不足しないように準備しましょう。
| 項目 | シミュレーション |
| 物件価格 | 3,000万円 |
| 物件価格の3% | 90万円 |
| 物件価格の5% | 150万円 |
| 物件価格の10% | 300万円 |
| 仲介手数料の上限 | 105万6,000円 |
| 売買契約書の印紙税 | 1万円 |
4,000万円の住宅を購入する場合の諸費用シミュレーション
4,000万円の住宅を購入する場合、諸費用を物件価格の3~10%として考えると120万~400万円です。5%で計算した場合でも200万円となるため、住宅購入の予算には物件価格とは別の資金を組み込んでおく必要があります。特に仲介物件では、仲介手数料が諸費用に占める割合も確認しておきましょう。
4,000万円の物件を不動産会社の仲介で購入すると、仲介手数料の上限は税込138万6,000円です。計算式は「4,000万円×3.3%+6万6,000円」となります。なお、国土交通省が定めているのは受け取ることのできる上限であり、必ず138万6,000円を支払うという意味ではありません。
不動産売買契約書を紙で作成した場合、2026年時点の軽減後の印紙税は1万円です。契約金額が1,000万円超5,000万円以下の区分に該当するため、4,000万円の売買契約でも同じ税額が適用されます。 さらに、住宅ローンを利用する場合は融資事務手数料や抵当権設定登記なども必要になります。
仮に3,600万円を借り入れ、融資事務手数料が借入額の2%だった場合は72万円です。住宅金融支援機構が2026年に示す定率型の一般的な目安は借入額の1~2%程度ですが、実際の料率は金融機関や商品によって異なります。 登録免許税や司法書士報酬、保険料なども加わるため、200万円前後を用意すれば足りると一律に判断せず、購入条件に沿って計算しましょう。
| 項目 | シミュレーション |
| 物件価格 | 4,000万円 |
| 物件価格の3% | 120万円 |
| 物件価格の5% | 200万円 |
| 物件価格の10% | 400万円 |
| 仲介手数料の上限 | 138万6,000円 |
| 売買契約書の印紙税 | 1万円 |
| 借入額3,600万円・手数料2%の場合 | 72万円 |
5,000万円の住宅を購入する場合の諸費用シミュレーション
5,000万円の住宅では、諸費用を物件価格の3~10%として計算すると150万~500万円です。5%の場合でも250万円となり、家具や家電、引っ越しなどの入居費用を加えれば、さらに自己資金が必要になる可能性があります。物件価格が高くなるほど、割合で決まる手数料の負担も大きくなる点に注意しましょう。
仲介によって5,000万円の住宅を購入した場合、仲介手数料の上限は税込171万6,000円です。売買価格に応じて金額が増えるため、住宅購入の諸費用をシミュレーションするときに確認しておきたい項目といえます。一方、売主から直接購入する取引などでは、仲介手数料が発生しない場合があります。
5,000万円の不動産売買契約書は、契約金額が「1,000万円超5,000万円以下」の区分に入ります。2026年時点の軽減措置が適用される場合、紙の契約書にかかる印紙税は1万円です。5,000万円を超えると次の区分になり、5,000万円超1億円以下では3万円となるため、境目にも注意が必要でしょう。
住宅ローンの借入額が4,500万円で、融資事務手数料を借入額の2%と仮定すると90万円です。これに仲介手数料や登記費用、保険料などが加われば、購入時の支出はまとまった金額になります。融資事務手数料の料率は商品ごとに異なるため、住宅ローンを比較するときは金利と合わせて確認することが大切です。
| 項目 | シミュレーション |
| 物件価格 | 5,000万円 |
| 物件価格の3% | 150万円 |
| 物件価格の5% | 250万円 |
| 物件価格の10% | 500万円 |
| 仲介手数料の上限 | 171万6,000円 |
| 売買契約書の印紙税 | 1万円 |
| 借入額4,500万円・手数料2%の場合 | 90万円 |
新築一戸建てを購入する場合の諸費用をシミュレーション
新築一戸建ての諸費用は、物件価格だけでなく、売主から直接購入するか仲介で購入するかによって大きく変わります。ここでは比較しやすいように、物件価格4,000万円、住宅ローン借入額3,600万円の新築一戸建てを購入するケースで考えます。融資事務手数料は借入額の2%と仮定します。
まず、紙の売買契約書を作成する場合、2026年時点の軽減措置を適用した印紙税は1万円です。融資事務手数料は「3,600万円×2%」と仮定すると72万円となります。住宅金融支援機構の2026年資料でも、定率型の融資事務手数料は一般的に借入額の1~2%程度が目安とされています。
新築住宅では、建物の所有権保存登記も必要です。2026年4月1日時点では、一定の要件を満たす住宅用家屋の所有権保存登記について、登録免許税が本則0.4%から0.15%へ軽減されています。 ただし、登録免許税は4,000万円という売買価格から直接算出するものではないため、下表では金額を固定していません。
仲介物件であれば、4,000万円の場合は最大138万6,000円の仲介手数料が加わります。売主から直接購入する新築一戸建てなら、仲介を伴わないため、この費用は発生しません。そのほかに司法書士報酬や火災保険料などが必要になるため、契約前に住宅会社や金融機関から諸費用の明細を受け取り、総額を確認しましょう。
| 項目 | 今回の条件・金額 |
| 新築一戸建ての価格 | 4,000万円 |
| 住宅ローン借入額 | 3,600万円 |
| 売買契約書の印紙税 | 1万円 |
| 融資事務手数料(2%と仮定) | 72万円 |
| 仲介手数料(仲介の場合の上限) | 138万6,000円 |
| 登録免許税 | 評価額・登記内容により異なる |
| 司法書士報酬 | 依頼内容などにより異なる |
| 火災保険料 | 補償内容などにより異なる |
今回のシミュレーションは、2026年時点で確認できる制度や手数料の上限をもとに作成しています。「物件価格の3~10%」は住宅購入時の概算を把握するための目安として使用しており、公的機関が一律の諸費用率として定めた数値ではありません。
住宅購入にかかる諸費用はいつ支払う?購入の流れに沿って解説
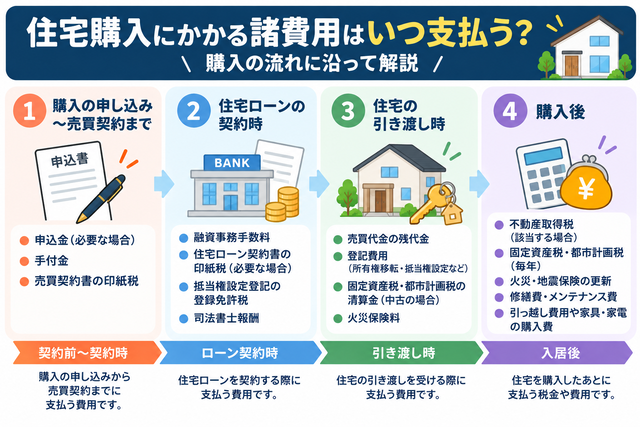
住宅購入にかかる諸費用は、すべてを同じタイミングで支払うわけではありません。購入の申し込みから売買契約、住宅ローンの契約、引き渡し、入居後まで、それぞれの段階で異なる費用が発生します。
そのため、諸費用の総額だけでなく「いつ、いくら必要になるのか」を確認しておくことが大切です。ここでは2026年8月時点の制度をもとに、住宅購入の流れに沿って主な支払いのタイミングを解説します。
購入の申し込みから売買契約までに支払う費用
住宅の購入を申し込んでから売買契約を結ぶまでには、申込金や手付金、印紙税などを支払う場合があります。ただし、必要となる費用や支払うタイミングは取引によって異なるため、購入の申し込みをする前に確認しておくことが大切です。特に手付金はまとまった現金が必要になる場合があり、住宅ローンの融資実行前に準備する資金として考えておきましょう。
申込金は、住宅の購入意思を示す目的などで支払うことがある費用です。一方、手付金は売買契約を結ぶ際に買主から売主へ支払い、契約内容によっては売買代金の一部へ充当されます。金額や支払方法は契約によって異なるため、物件価格だけから一律に判断することはできません。
紙の不動産売買契約書を作成する場合には、印紙税もかかります。国税庁によると、2027年3月31日までに作成される一定の不動産売買契約書には軽減措置があり、契約金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です。2026年時点でも適用されているため、売買契約時の諸費用として見込んでおきましょう。
この段階では住宅ローンの融資がまだ実行されていないケースもあるため、手元から支払う資金を確保しておく必要があります。売買契約を結ぶ前には、手付金や印紙税などの金額と支払方法を確認しておきましょう。契約時までに必要となる金額を一覧にしておけば、自己資金をどの程度残しておくべきか判断しやすくなります。
住宅ローンを契約するときに支払う費用
住宅ローンの契約では、融資事務手数料や契約に関する印紙税などの費用が発生する場合があります。さらに、住宅へ抵当権を設定するための登録免許税や司法書士報酬も必要になるため、借入額だけで資金計画を立てないことが重要です。実際に支払う時期は金融機関や手続きによって異なり、融資実行時に精算されるケースもあります。
融資事務手数料は金融機関や住宅ローン商品ごとに設定されています。2026年のフラット35でも、融資手数料は取扱金融機関によって異なると案内されており、利用者が負担する仕組みです。物件検査が必要な場合の手数料についても、検査機関や適合証明技術者によって金額が変わります。
住宅ローンでは、購入する住宅や敷地に抵当権を設定することがあります。フラット35の場合は、借入対象となる住宅と敷地に住宅金融支援機構を抵当権者とする第1順位の抵当権を設定し、登録免許税や司法書士報酬などは利用者の負担です。 金融機関によって手続きが異なるため、契約前に費用明細を確認しておく必要があります。
なお、住宅ローンの契約書が印紙税の課税文書に該当する場合は、その費用も考慮します。紙ではなく電子契約を利用するなど、契約方法によって取り扱いが変わることもあるでしょう。住宅ローンを決める際は金利だけで比較せず、融資事務手数料や登記関連費用などを含めた初期費用まで確認することが大切です。
住宅の引き渡しを受けるときに支払う費用
住宅の引き渡し時には、売買代金の残代金や登記関連費用など、まとまった支払いが発生します。住宅ローンを利用する場合は、融資実行と残代金の決済、所有権移転などの手続きを同日に進めるケースもあります。購入手続きのなかでも大きなお金が動く段階となるため、必要な費用を事前に確認しておきましょう。
中古住宅などでは、固定資産税や都市計画税の清算金を引き渡し時に支払う場合もあります。固定資産税は毎年1月1日時点の所有者に課税されるため、年の途中で住宅を売買しても、その年度の納税義務者が途中で変更されるわけではありません。そのため、売買契約の条件として引き渡し日などを基準に売主と買主で負担を調整するケースがあります。
登記に関しては、所有権移転登記や所有権保存登記にかかる登録免許税、司法書士報酬などが必要です。住宅ローンを利用して抵当権を設定する場合は、その手続きに伴う費用も加わります。フラット35でも、抵当権設定にかかる登録免許税や司法書士報酬は利用者が負担するとされています。
火災保険についても、引き渡しに合わせて補償を開始できるように手続きを進めておきます。フラット35では返済終了まで借入対象となる住宅への火災保険加入が必要で、保険料は利用者の負担です。 引き渡し当日に慌てないよう、残代金以外に必要となる諸費用と支払方法を事前に確認しておきましょう。
住宅を購入したあとに支払う税金や費用
住宅購入に関する支払いは、住宅の引き渡しが終わればすべて完了するわけではありません。住宅を取得したあとには不動産取得税が課される場合があり、翌年度以降は固定資産税や都市計画税も継続的な負担となります。引っ越しや家具・家電などの費用も含め、入居後に使う資金を残しておくことが重要です。
不動産取得税は、土地や家屋を売買や新築などによって取得したときに課される都道府県税です。大阪府では、不動産を取得した場合、原則として取得した日から20日以内に申告することとされています。税額については一定の要件を満たす住宅や土地に軽減措置が設けられているため、購入した住宅が対象になるか確認しましょう。
固定資産税は、毎年1月1日時点で土地や家屋などを所有している人に課されます。都市計画税についても、市街化区域内に所在する土地や家屋などが課税対象となる仕組みです。住宅ローンを返済している期間にも発生するため、住宅購入時だけの諸費用とは分け、毎年の住居費として家計へ組み込んでおく必要があります。
入居時には、引っ越しや家具、家電などの購入費が発生することもあります。さらに、戸建てなら将来の修繕費、マンションなら管理費や修繕積立金なども考えておきたい支出です。住宅購入前から「契約まで」「住宅ローン契約時」「引き渡し時」「購入後」に分けて資金を整理すると、必要な現金を把握しやすくなります。
住宅購入にかかる諸費用は現金で用意する?住宅ローンに組み込める?
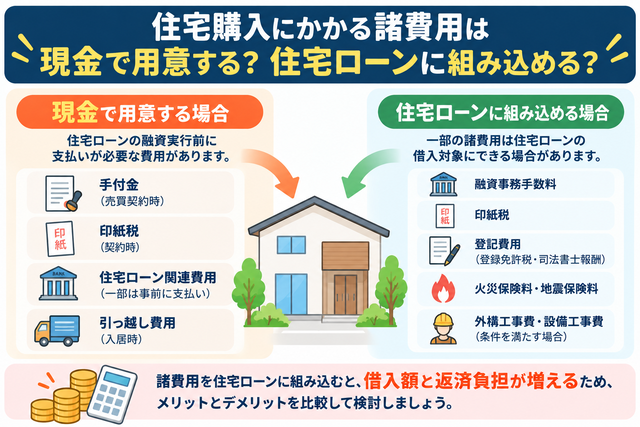
住宅購入にかかる諸費用は、現金で準備する方法だけでなく、住宅ローンの借入対象に含められる場合があります。ただし、すべての諸費用を住宅ローンに組み込めるわけではなく、対象となる費用や条件は利用する商品によって異なります。
フラット35でも、2026年時点で融資手数料や登記費用、火災保険料などの一部を借入対象にできます。 現金と住宅ローンをどのように配分するか、返済後の家計まで考えて決めることが大切です。
住宅購入にかかる諸費用は現金での支払いが必要になる場合がある
住宅購入にかかる諸費用は、住宅ローンの融資が実行される前に支払いが必要となる場合があります。そのため、住宅ローンで物件価格の大部分を借りる予定でも、手元に一定の現金を準備しておくことが大切です。特に売買契約から融資実行までの間に支払う費用は、支払時期を事前に確認しておきましょう。
住宅購入では、売買契約時の手付金や印紙税など、契約段階で支払いが発生するケースがあります。住宅ローン関連でも、印紙税や融資手数料、火災保険料、抵当権設定登記の登録免許税など、それぞれ支払先と支払時期が異なります。住宅金融支援機構も、住宅ローンの利用に伴って複数の諸費用が必要になることを案内しています。
一方、住宅ローンの借入対象にできる諸費用であっても、支払うタイミングと融資実行日が一致するとは限りません。先に現金で支払い、融資実行時に借入金から充当するなど、金融機関によって手続きが異なる可能性もあります。住宅ローンへ組み込む予定の費用についても、いつ資金を用意する必要があるのか確認が必要です。
自己資金をすべて頭金に充てると、契約から引き渡しまでに必要な現金が不足する可能性があります。頭金とは別に、諸費用や引っ越しなどへ使える資金を確保しておきましょう。住宅購入後の生活費も残したうえで、現金として準備する金額を決めることが重要です。
住宅購入にかかる諸費用を住宅ローンに組み込める場合がある
住宅購入にかかる諸費用の一部は、住宅ローンの借入対象に組み込める場合があります。対象になる費用は商品によって異なるため、諸費用を借りたい場合は住宅ローンを申し込む前に確認することが重要です。住宅本体の購入代金だけが借入対象になるとは限りません。
2026年4月時点のフラット35では、一定の諸費用について、売買契約書などの金額に含まれていなくても借入対象にできます。住宅を購入する場合は、融資手数料や売買契約書などの印紙代、火災保険料・地震保険料、司法書士報酬、登録免許税などが対象です。固定資産税・都市計画税の清算金なども、所定の確認書類によって金額を確認できれば対象に含められます。
新築住宅では、内装変更や設備設置、外構工事などの費用も条件を満たせば借入対象となります。注文住宅では設計費や工事監理費、地盤調査・地盤改良、建築確認の申請費用など、住宅の建設に関連する幅広い費用が対象です。 住宅の購入と建築では対象となる費用に違いがあるため、自分のケースに合わせて確認しましょう。
ただし、民間の住宅ローンも含め、どの費用まで組み込めるかは商品ごとに異なります。借入対象になっても、確認書類の提出などが必要になる場合もあるでしょう。諸費用を現金で用意することが難しい場合は、住宅ローンの借入対象と必要書類を金融機関へ確認したうえで資金計画を立てることが大切です。
諸費用を住宅ローンに組み込むと借入額と返済負担が増える
諸費用を住宅ローンに組み込めば購入時に必要な現金を抑えられますが、その分だけ借入額は増えます。借入額が増えると毎月の返済額だけでなく、返済期間中に支払う利息も増えるため注意が必要です。現金を残せるメリットと、将来の返済負担を比較して判断しましょう。
たとえば、物件価格4,000万円に対して諸費用200万円も借りると仮定すれば、借入額は最大で4,200万円となります。物件価格分だけ4,000万円を借りる場合と比べると、元金は200万円増える計算です。実際に借りられる金額は住宅ローンの条件や審査結果によって異なるため、この金額は仕組みを確認するための例となります。
借入額が増えれば、住宅ローンの融資率にも影響する可能性があります。フラット35では、融資率を「借入額÷住宅の建設費または購入価額」で算出し、融資率が9割以下か9割超かなどによって借入金利が異なる仕組みです。 諸費用を含めて借りる際は、適用される金利についても金融機関へ確認しましょう。
住宅ローンは数十年にわたって返済することもあるため、購入時に用意できる現金だけで判断するのは適切ではありません。諸費用を借りた場合と現金で支払った場合について、毎月の返済額や総返済額を比較すると判断しやすくなります。入居後も無理なく返済できる借入額を基準に資金計画を立てましょう。
住宅購入の諸費用を現金で払えない場合は資金計画を見直す
住宅購入の諸費用を現金で用意することが難しい場合は、すぐに借入額を増やすのではなく、購入予算全体を見直すことが大切です。諸費用まで借りられる住宅ローンは選択肢になりますが、借入額が増えれば入居後の返済負担も重くなります。購入できる金額と無理なく返せる金額を分けて考えましょう。
まず、住宅購入に使える自己資金と、契約から入居までに必要となる費用を整理します。そのうえで、住宅ローンへ組み込める諸費用と現金で支払う費用を分ければ、不足額を把握しやすくなるでしょう。引っ越しや家具・家電など、住宅ローンとは別に用意する支出も忘れずに含めます。
現金が不足する場合は、購入する物件の価格を下げる方法も選択肢の1つです。物件価格を抑えれば借入額を減らしやすくなり、価格に応じて決まる仲介手数料などの負担も小さくなる可能性があります。頭金を減らして諸費用へ資金を回す方法についても、住宅ローンの条件を確認しながら検討すると良いでしょう。
フラット35では、2026年4月時点で借入額が100万円以上1億2,000万円以下とされ、住宅の購入価額などに加えて一定の諸費用も借入対象になります。 ただし、借りられる上限まで借りることが適切とは限りません。住宅購入後の生活費や将来の支出も踏まえ、毎月継続して返済できる金額から購入予算を組み立てることが重要です。
住宅購入にかかる諸費用を抑える方法
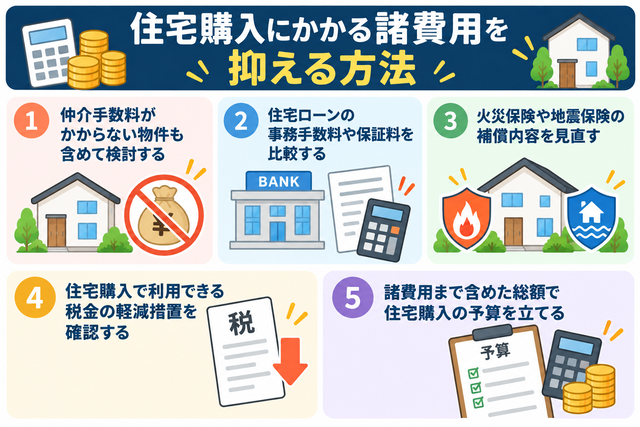
住宅購入にかかる諸費用は、物件や住宅ローン、保険の選び方などによって負担を抑えられる場合があります。ただし、費用の安さだけを優先すると、必要な補償やサービスまで削ってしまう可能性があるため注意が必要です。
仲介手数料や住宅ローン関連費用を比較し、利用できる税金の軽減措置も確認しましょう。住宅購入後の暮らしまで考え、物件価格と諸費用を合わせた総額で資金計画を立てることが大切です。
仲介手数料がかからない物件も含めて検討する
住宅購入にかかる諸費用を抑える方法の1つは、仲介手数料の有無を確認して物件を比較することです。不動産会社が売主と買主の間に入る仲介取引では、売買契約が成立すると仲介手数料が発生する場合があります。一方、売主から直接購入する物件であれば仲介取引ではないため、仲介手数料はかかりません。
仲介手数料は物件価格が高くなるほど負担も大きくなります。売買価格が400万円を超える場合、買主が支払う仲介手数料の上限は、消費税10%なら「物件価格×3.3%+6万6,000円」で計算できます。たとえば、3,000万円なら105万6,000円、4,000万円なら138万6,000円が上限です。
ただし、仲介手数料がかからないという理由だけで物件を選ぶ必要はありません。仲介取引では、不動産会社が物件の紹介や契約条件の調整、重要事項の説明などを行います。物件そのものの条件や価格、受けられるサービスを含めて比較することが重要です。
住宅を探す際は、広告などに記載されている「取引態様」を確認すると、売主なのか仲介なのかを判断できます。希望条件に合う物件が複数ある場合は、物件価格だけでなく仲介手数料を含めた購入総額を比較しましょう。諸費用まで含めて検討することで、予算に合った住宅を選びやすくなります。
住宅ローンの事務手数料や保証料を比較する
住宅ローンを選ぶ際は、金利に加えて融資事務手数料や保証料を比較することが重要です。融資事務手数料は金融機関や商品によって異なり、借入額に応じて負担が変わる場合もあります。金利が低くても初期費用が高ければ、住宅購入時に必要な現金が増える可能性があるでしょう。
住宅金融支援機構は、2026年4月時点のフラット35について、融資手数料が取扱金融機関によって異なると案内しています。フラット35は複数の金融機関で取り扱われているため、同じ仕組みの住宅ローンでも融資手数料を比較することが可能です。物件検査手数料についても、検査機関や適合証明技術者によって異なります。
保証料についても住宅ローンごとに取り扱いが異なります。2026年4月時点のフラット35では保証料が不要で、繰上返済手数料も必要ありません。 一方、ほかの住宅ローンでは保証料が必要になる場合があるため、商品ごとの条件を確認しましょう。
住宅ローンを比較するときは、毎月の返済額だけで判断しないことが大切です。金利や融資事務手数料、保証料などを含め、借入時から完済までに負担する費用を確認します。住宅購入時の諸費用と返済期間中の負担を合わせて比較すれば、自分たちの資金計画に合った住宅ローンを検討しやすくなります。
火災保険や地震保険の補償内容を見直す
火災保険や地震保険は、必要な補償を確保したうえで契約内容を見直すことが諸費用の負担を考えるポイントです。補償範囲や保険金額、建物の所在地などによって保険料は変わります。保険料だけで選ぶのではなく、住宅で想定されるリスクに合った内容かを確認しましょう。
フラット35では、2026年4月時点で返済終了まで借入対象となる住宅に火災保険を付けることが利用条件となっています。保険期間や保険料の払込方法は取扱金融機関によって異なり、火災保険料は利用者の負担です。 住宅ローンを利用する場合は、金融機関が定める条件も確認する必要があります。
地震による損害は通常の火災保険では補償されないため、地震保険を付帯するかどうかも検討します。地震保険には建物の免震・耐震性能や建築時期などに応じた割引制度があり、条件を満たす場合は10~50%の割引を受けられます。割引を利用するには、所定の確認資料が必要です。
水災などの補償についても、住宅がある地域のハザードマップなどを確認して必要性を検討すると良いでしょう。ただし、保険料を抑えるためだけに必要な補償を外すと、災害時の自己負担が大きくなる可能性があります。保険料と補償内容のバランスを確認し、自分たちの住宅に合った契約内容を選ぶことが大切です。
住宅購入で利用できる税金の軽減措置を確認する
住宅購入では、一定の要件を満たすことで登録免許税などの軽減措置を利用できる場合があります。対象となる住宅や取得時期などに条件が設けられているため、契約前から利用できる制度を確認しておくことが重要です。制度を利用できれば、住宅購入に伴う税負担を抑えられる可能性があります。
2026年4月時点では、個人が一定の要件を満たす住宅用家屋を取得し、自分で居住する場合に登録免許税の軽減措置があります。一般的な住宅用家屋の所有権保存登記は本則0.4%に対して0.15%、売買による所有権移転登記は本則2.0%に対して0.3%です。現在の適用期限は2027年3月31日となっています。
認定長期優良住宅などでは、さらに異なる軽減税率が設けられています。どの軽減措置を利用できるかは、住宅の性能や取得方法、床面積などによって変わるため、一律には判断できません。登記申請時に市町村などが発行する住宅用家屋証明書が必要となる制度もあります。
税金の軽減措置には適用期限が設けられているものがあり、住宅を購入する時期によって条件が変わる可能性もあります。過去に利用できた制度をそのまま資金計画へ反映せず、購入時点の最新情報を確認しましょう。対象となる制度を早めに調べておけば、軽減後の税額を住宅購入の予算へ反映しやすくなります。
諸費用まで含めた総額で住宅購入の予算を立てる
住宅購入の予算は、物件価格だけでなく諸費用まで含めた総額で考えることが大切です。購入できる物件価格の上限まで住宅ローンを借りると、税金や登記、保険などの費用を支払う資金が不足する可能性があります。まず住宅購入に使える資金を整理し、そこから物件価格と諸費用の配分を考えましょう。
諸費用として確認したいのは、印紙税や登録免許税、仲介手数料、司法書士報酬などです。住宅ローンを利用するなら、融資事務手数料や保証料、抵当権設定登記なども加わります。さらに、引っ越しや家具・家電など、入居に伴って必要になる支出も別途見込んでおく必要があります。
住宅ローンの借入額を増やして諸費用をまかなう方法もありますが、借入額が増えれば返済負担にも影響します。フラット35では融資率が9割以下か9割超かなどによって借入金利が異なる仕組みとなっており、2026年時点でも融資率は住宅ローンを検討する際の重要な条件です。 借りられる金額だけでなく、無理なく返せる金額から予算を考えましょう。
物件を比較するときは、「物件価格」「購入時の諸費用」「入居時の費用」を分けて一覧にすると総額を把握しやすくなります。そのうえで住宅ローンの毎月返済額や購入後の住居費も確認すると、入居後の家計まで見通せるでしょう。諸費用を抑えることだけを目的にせず、住宅購入後も余裕を持てる資金計画を立てることが重要です。