新築一戸建ての費用はいくら?相場・内訳・諸費用・購入後にかかる費用まで徹底解説
新築一戸建てを購入したいと考えていても、「総額でいくら必要なのか分からない」「頭金はどれくらい用意すべき?」「購入後にも費用はかかる?」と疑問を抱く方は多いのではないでしょうか。
新築一戸建ての費用は、建物価格だけではありません。土地代や諸費用、住宅ローン関連費用に加え、購入後には固定資産税や火災保険、修繕費などの維持費も発生します。そのため、住宅購入で後悔しないためには、必要となる費用を事前に把握し、無理のない資金計画を立てることが大切です。
この記事では、新築一戸建ての費用相場や内訳、年収別の予算の考え方、費用を抑える方法、購入後にかかる維持費まで詳しく解説します。新築一戸建ての購入を検討している方は、ぜひ参考にしてください。

ミハマホーム株式会社は、創業以来、地域に根差した住まいづくりを行ってきました。
お客様一人ひとりのライフスタイルに合わせた、理想の住まいをご提案します。
- 来場予約で5,000円分のQUOカードプレゼント
- 地震に強い「耐震等級3」標準対応
- 地域密着ならではの充実アフターサポート
新築一戸建ての費用相場はどれくらい?土地あり・土地なし別の目安
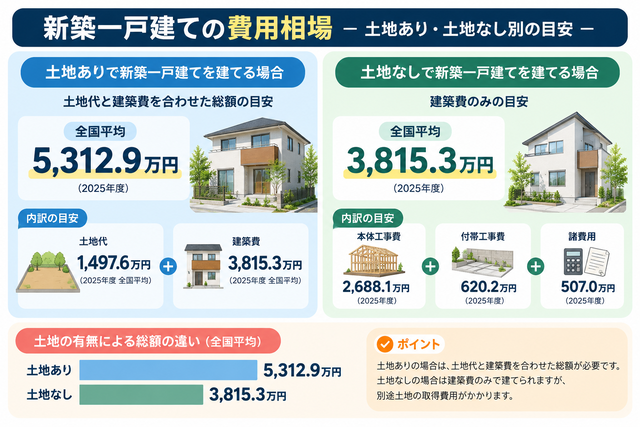
新築一戸建てを建てる際に必要な費用は、土地を所有しているかどうかで大きく異なります。土地がある場合は建築費が中心となりますが、土地を購入する場合は土地取得費も加わるため、総額が高くなる傾向があります。
また、住宅の広さや設備仕様、建築エリアなどによっても費用は変動します。同じ新築一戸建てでも数百万円以上の差が生じることも珍しくありません。
ここでは、国土交通省が公表している最新データをもとに、新築一戸建ての費用相場や、土地あり・土地なしそれぞれの目安について解説します。
新築一戸建ての費用相場は土地あり・土地なしで大きく異なる
新築一戸建ての費用相場は、土地の有無によって大きく変わります。土地を所有している場合は建物の建築費が中心になりますが、土地を購入する場合は土地代も必要になるため、総予算が大幅に増加します。
| 項目 | 金額 |
| 注文住宅取得世帯の住宅購入資金(全国平均) | 6,188万円 |
| 注文住宅取得世帯の住宅購入資金(中央値) | 5,030万円 |
| 土地購入資金(全国平均) | 2,082万円 |
2025年7月に国土交通省が公表した「令和6年度住宅市場動向調査報告書」によると、注文住宅取得世帯の住宅購入資金は全国平均6,188万円、中央値は5,030万円でした。また、土地を購入した世帯の土地取得資金は全国平均2,082万円となっており、土地代が新築一戸建ての総費用に与える影響は非常に大きいことが分かります。
新築一戸建ての費用を検討する際は、建物価格だけではなく、土地取得費や諸費用まで含めた総額で資金計画を立てることが重要です。住宅会社へ相談する前に、おおよその予算を把握しておくと、希望条件に合った住まいを検討しやすくなります。
※参照:令和6年度住宅市場動向調査報告書
土地ありで新築一戸建てを建てる場合の費用相場
土地を所有している場合は、土地取得費が不要になるため、建築費と諸費用を中心に予算を考えます。土地なしの場合と比べると、総額を抑えやすいことが特徴です。
国土交通省の令和6年度住宅市場動向調査では、注文住宅取得世帯の住宅購入資金は全国平均6,188万円となっています。このうち土地取得資金の全国平均は2,082万円であるため、土地をすでに所有しているケースでは、土地購入費が不要な分だけ資金負担を軽減しやすいと考えられます。
ただし、建築費以外にも付帯工事費や外構工事費、登記費用、住宅ローン関連費用、火災保険料などが発生します。土地がある場合でも建物本体価格だけで予算を決めるのではなく、諸費用まで含めた総額で資金計画を立てることが大切です。
土地なしで新築一戸建てを建てる場合の費用相場
土地を所有していない場合は、建築費に加えて土地購入費が必要になります。そのため、土地ありの場合よりも総費用が高額になりやすい傾向があります。
令和6年度住宅市場動向調査では、土地取得資金の全国平均は2,082万円でした。ただし、この金額は全国平均であり、実際の土地価格は地域によって大きく異なります。都市部では3,000万円以上になるケースもある一方、地方では1,000万円未満で取得できる地域もあります。
さらに、土地の購入時には仲介手数料や不動産取得税、登記費用なども発生します。建物価格だけに注目すると予算オーバーにつながる可能性があるため、土地取得に伴う費用まで含めて資金計画を立てることが重要です。
新築一戸建ての費用を左右する要因
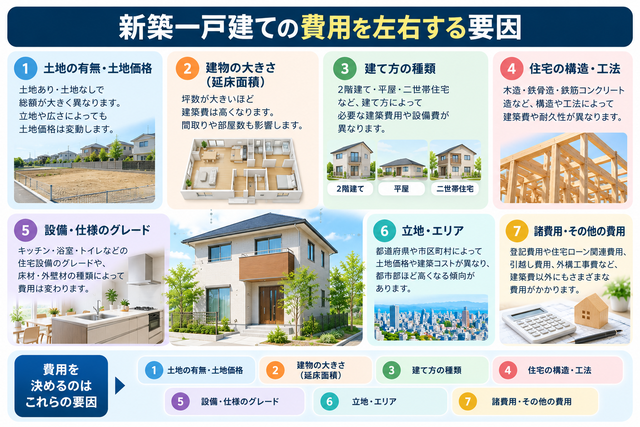
新築一戸建ての費用は、住宅会社によって大きく変わるわけではありません。建築エリアや住宅の広さ、設備仕様など、さまざまな条件が組み合わさることで総額が決まります。
費用相場だけを参考にすると予算とのギャップが生じる可能性もあります。自分たちに合った住まいを計画するためにも、どのような要因で価格が変わるのかを把握しておきましょう。
建築エリア
建築エリアは、新築一戸建ての費用を左右する大きな要因です。特に土地を購入する場合は、エリアによって土地価格が大きく異なるため、総費用にも大きな差が生まれます。
例えば、東京都や神奈川県、大阪府などの都市部では土地価格が高い傾向があります。一方、地方都市や郊外では土地取得費を抑えやすく、同じ建物でも総予算を数百万円以上抑えられるケースもあります。
建物本体の工事費についても、人件費や資材運搬費などの影響で地域差が生じることがあります。希望するエリアの相場を確認しながら、土地代を含めた総額で予算を検討することが重要です。
住宅の広さ・間取り
住宅の広さは、新築一戸建ての費用に直結します。延床面積が広くなるほど使用する資材や工事量が増えるため、建築費も高くなる傾向があります。
また、同じ延床面積でも間取りによって費用が変わる場合があります。部屋数が多い住宅は壁や建具が増えやすく、施工費用が上乗せされることもあります。吹き抜けやスキップフロアなどを採用すると、設計や施工の難易度が高くなり、建築費が増えるケースも少なくありません。
必要以上に広い住宅を選ぶと、建築費だけではなく将来的なメンテナンス費用も増える可能性があります。家族構成やライフスタイルを踏まえ、必要な広さを見極めることが大切です。
設備・住宅性能
設備や住宅性能も、新築一戸建ての費用に大きく影響します。キッチンや浴室などの設備グレードを上げるほど、本体価格は高くなりやすいです。
加えて、高断熱・高気密仕様や長期優良住宅、ZEH基準に対応した住宅は、一般的な住宅より建築費が高くなることがあります。一方で、省エネ性能の向上によって光熱費を抑えられるほか、補助金制度の対象となるケースもあります。
初期費用だけで設備や性能を判断するのではなく、維持費や快適性、将来的な資産価値まで含めて比較すると、自分たちに合った住まいを選びやすくなるでしょう。
新築一戸建ての費用内訳
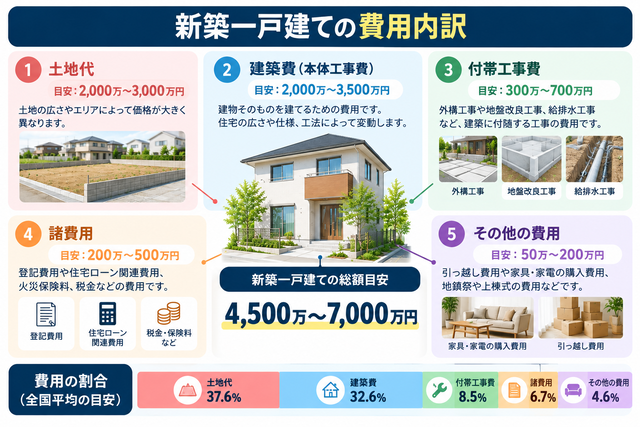
新築一戸建てを建てる際は、建物の建築費だけを準備すれば良いわけではありません。土地の購入費や各種手数料・税金なども必要になるため、事前に費用の内訳を把握しておくことが重要です。
予算を建物本体価格だけで考えてしまうと、想定以上の支出が発生し、資金計画が崩れる可能性があります。総額を正しく見積もるためにも、それぞれの費用が何に使われるのかを理解しておきましょう。
ここでは、新築一戸建てにかかる主な費用を「建築費」「土地購入費」「諸費用」の3つに分けて解説します。
建築費(本体工事費・付帯工事費)
建築費は、新築一戸建ての費用の中でも最も大きな割合を占めます。建築費は「本体工事費」と「付帯工事費」に分けられ、それぞれ含まれる内容が異なります。
本体工事費とは、建物そのものを建築するための費用です。基礎工事や躯体工事、屋根・外壁工事、内装工事、住宅設備の設置などが含まれます。一般的には、建築費全体の約70〜80%を本体工事費が占めるとされています。
一方、付帯工事費には、建物以外に必要な工事費が含まれます。代表的なものは、地盤改良工事、給排水・ガスの引き込み工事、外構工事、解体工事などです。土地の状況によって必要な工事が異なるため、同じ住宅でも付帯工事費に大きな差が生じるケースがあります。
住宅会社から提示される建物本体価格だけで予算を判断すると、後から追加費用が発生することがあります。見積書を確認する際は、本体工事費だけではなく、付帯工事費まで含まれているかを確認することが大切です。
土地購入費
土地を所有していない場合は、建築費に加えて土地購入費も必要です。土地価格は地域による差が大きく、新築一戸建ての総費用を左右する大きな要因となります。
2025年7月に公表された国土交通省「令和6年度住宅市場動向調査報告書」では、注文住宅取得世帯における土地購入資金の全国平均は2,082万円でした。ただし、この金額は全国平均であり、都市部と地方では大きな価格差があります。
土地を購入する際は、土地代だけではなく、仲介手数料や登記費用、不動産取得税なども発生します。建物価格だけで予算を決めるのではなく、土地取得に伴う費用まで含めて資金計画を立てることが重要です。
諸費用
新築一戸建てでは、建築費や土地購入費以外にもさまざまな諸費用が発生します。一般的には、物件価格の5〜10%程度を目安に準備すると安心です。
主な諸費用には、登記費用、住宅ローン事務手数料や保証料、印紙税、火災保険料・地震保険料などがあります。土地を購入する場合は、不動産取得税や仲介手数料が加わるケースもあります。
諸費用は一つひとつの金額が大きくないように見えても、合計すると数百万円になることがあります。予算に含めずに住宅購入を進めると自己資金が不足する可能性もあるため、建築費や土地購入費と合わせて事前に見積もっておくことが大切です。
新築一戸建ての諸費用シミュレーション
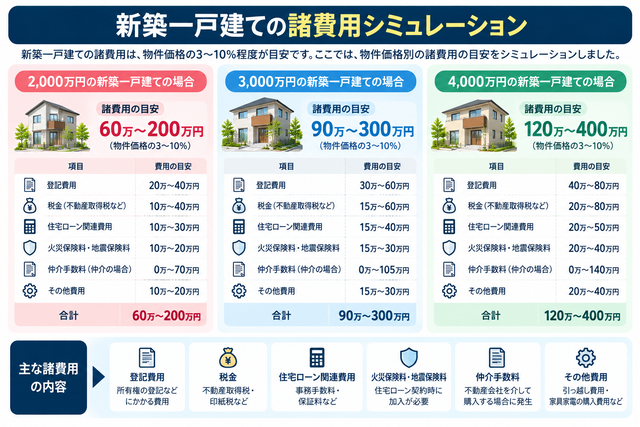
新築一戸建てでは、建築費や土地購入費だけではなく、住宅ローンの手数料や登記費用、保険料などの諸費用も必要になります。これらを考慮せずに予算を立てると、想定以上の自己資金が必要になるケースも少なくありません。
諸費用は建物や土地の価格、住宅ローンの借入条件などによって異なります。そのため、事前にどのような費用が発生するのかを理解し、おおよその金額を把握しておくことが重要です。
ここでは、諸費用の内訳や土地あり・土地なし別のシミュレーション、見落としやすい費用について解説します。
諸費用にはどのような費用が含まれる?
新築一戸建ての諸費用には、住宅の購入や住宅ローンの契約に伴って発生するさまざまな費用が含まれます。建築費や土地代とは別に支払いが必要になるため、あらかじめ内容を把握しておくことが大切です。
| 主な諸費用 | 内容 |
| 登記費用 | 所有権保存登記・抵当権設定登記など |
| 印紙税 | 工事請負契約書や住宅ローン契約書にかかる税金 |
| 住宅ローン関連費用 | 事務手数料・保証料など |
| 火災保険・地震保険 | 住宅や家財を補償する保険 |
| 仲介手数料 | 土地購入時に不動産会社へ支払う費用 |
| 不動産取得税 | 土地・建物を取得した際に課税される税金 |
代表的なものとして、登記費用、印紙税、住宅ローン事務手数料・保証料、火災保険料・地震保険料などが挙げられます。土地を購入する場合は、仲介手数料や不動産取得税なども発生するケースがあります。
諸費用の内容は住宅会社や金融機関、契約条件によって異なります。見積書を確認する際は、どの費用が含まれているかを一つずつ確認し、不明な項目は事前に確認しておくと安心です。
土地あり・土地なし別の諸費用シミュレーション
諸費用の金額は、土地を所有しているかどうかによって異なります。土地を購入する場合は、土地取引に関する手数料や税金が追加されるため、諸費用も高くなる傾向があります。
| 項目 | 土地あり | 土地なし |
| 建物価格 | 3,500万円 | 3,500万円 |
| 土地価格 | 0円 | 2,000万円 |
| 諸費用の目安 | 約200万〜350万円 | 約350万〜600万円 |
※諸費用は契約内容や借入条件、建築地域などによって異なります。
例えば、建物価格3,500万円の住宅を建てるケースでは、土地ありの場合は登記費用や住宅ローン関連費用、保険料などを含めて約200万〜350万円が一つの目安です。一方、建物価格3,500万円に加えて土地代2,000万円で購入する場合は、仲介手数料や土地の登記費用なども発生するため、諸費用は約350万〜600万円程度になることがあります。
あくまで目安ではありますが、土地なしの方が必要な諸費用は大きくなりやすい点を理解しておくことが重要です。住宅会社や金融機関によっても金額は異なるため、契約前には詳細な見積もりを確認しましょう。
見落としやすい費用も予算に含めることが大切
新築一戸建てでは、見積書に記載されていない費用が発生することもあります。そのため、建築費や諸費用だけで資金計画を立てるのではなく、入居後まで見据えて予算を準備することが重要です。
引っ越し費用や新しい家具・家電の購入費、カーテンや照明器具の設置費用などは、見落とされやすい支出の代表例です。エアコンを追加で設置する場合や、テレビアンテナ・インターネット回線工事などが必要になるケースもあります。
こうした費用を考慮せずに住宅購入を進めると、自己資金が不足する可能性があります。余裕を持った資金計画を立てることで、入居後も安心して新生活をスタートしやすくなります。
新築一戸建ての予算は年収から考える
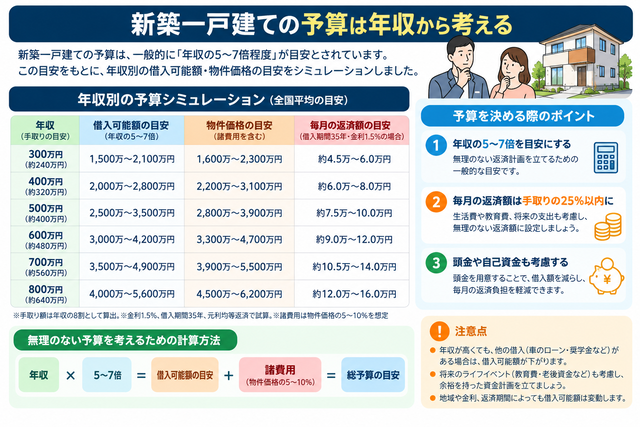
新築一戸建てを購入する際は、住宅価格だけではなく、自分たちの年収に合った予算を設定することが重要です。住宅ローンを利用すれば高額な住宅を購入できますが、無理な借り入れは家計を圧迫する原因になりかねません。
住宅購入後も教育費や老後資金、車の買い替えなど、さまざまな支出が発生します。長期的に安心して返済を続けるためにも、借入可能額ではなく、無理なく返済できる金額を基準に資金計画を立てましょう。
ここでは、年収別の予算の目安や住宅ローンを組む際の考え方、頭金を準備するメリットについて解説します。
住宅ローンは借りられる金額より返済できる金額を基準にする
住宅ローンを検討する際は、金融機関から借りられる金額ではなく、無理なく返済できる金額を基準にすることが重要です。借入可能額いっぱいまで住宅ローンを組むと、教育費や老後資金など将来の支出に対応しづらくなる可能性があります。
一般的に、住宅ローンの年間返済額は年収の20〜25%程度に収めると、家計への負担を抑えやすいとされています。
| 年収 | 年間返済額の目安(20〜25%) | 毎月返済額の目安 |
| 500万円 | 100万〜125万円 | 約8.3万〜10.4万円 |
| 600万円 | 120万〜150万円 | 約10万〜12.5万円 |
| 700万円 | 140万〜175万円 | 約11.7万〜14.6万円 |
| 800万円 | 160万〜200万円 | 約13.3万〜16.7万円 |
| 900万円 | 180万〜225万円 | 約15万〜18.8万円 |
例えば、年収600万円であれば年間返済額は120万〜150万円程度、毎月では約10万〜12万5,000円が一つの目安です。年収800万円であれば年間160万〜200万円程度、毎月約13万3,000円〜16万7,000円程度が目安となります。
住宅ローンは最長35年程度返済が続くこともあります。現在の収入だけで判断するのではなく、教育費や車の買い替え、住宅の修繕費など将来のライフイベントも考慮し、余裕を持って返済できる金額を設定することが大切です。
頭金は必要?準備するメリット
新築一戸建ては、頭金がなくても住宅ローンを利用して購入できるケースがあります。しかし、頭金を準備できる場合は、住宅ローンの借入額を減らせるため、総返済額を抑えやすくなります。
頭金を多く用意すると、毎月の返済額や支払う利息を軽減できるほか、金融機関によっては有利な条件で住宅ローンを利用できる場合もあります。一方で、頭金を準備しすぎると手元資金が不足し、急な出費に対応しにくくなる可能性があります。
住宅購入後は、引っ越し費用や家具・家電の購入費、将来の修繕費なども必要です。頭金に自己資金を充てる際は、生活予備費を確保したうえで、無理のない範囲で準備することが大切です。
新築一戸建ての費用を抑える方法
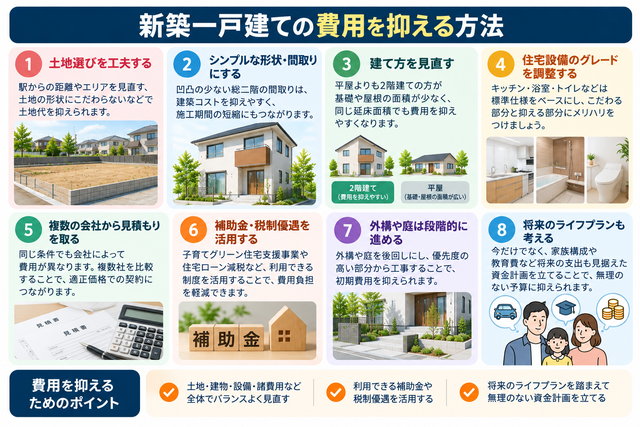
新築一戸建ては高額な買い物ですが、工夫次第で総費用を抑えることも可能です。ただし、価格だけを優先すると、住み心地や将来的な維持管理に影響する可能性があるため注意しなければなりません。
費用を抑える際は、住宅の性能や暮らしやすさとのバランスを考えながら、無理のない範囲で予算を調整することが大切です。
ここでは、新築一戸建ての費用を抑えるために実践しやすい3つの方法を紹介します。
土地や建物の条件を見直す
新築一戸建ての費用を抑えたい場合は、土地や建物の条件を見直すことが効果的です。希望条件を少し変更するだけでも、総費用を大きく削減できる可能性があります。
例えば、駅から少し離れたエリアを選ぶ、土地面積を必要最小限にする、総二階建てのようなシンプルな形状にするなどの方法があります。建物の凹凸や大きな吹き抜けを減らすことで、建築コストを抑えられるケースも少なくありません。
一方で、将来の暮らしに必要な条件まで削ってしまうと、住み始めてから後悔する可能性があります。家族構成やライフスタイルを踏まえながら、優先順位を整理したうえで見直すことが重要です。
補助金・住宅ローン控除などの制度を活用する
新築一戸建てを建てる際は、補助金や住宅ローン控除などの制度を活用することで、住宅取得にかかる負担を軽減できる可能性があります。条件を満たせば数十万円から100万円以上の支援を受けられるケースもあるため、事前に確認しておくことが重要です。
例えば、国の住宅支援制度では、省エネ性能を満たす住宅を新築する場合に補助金を受けられることがあります。2026年度の「みらいエコ住宅2026事業」では、住宅性能や世帯要件に応じて補助対象となり、条件を満たす住宅では最大110万円の補助を受けられる場合があります。予算上限に達すると受付終了となるため、早めの確認がおすすめです。
※参照:みらいエコ住宅2026事業
枚方市では、若者世帯や子育て世帯を対象に、市内の空き家を活用して住宅を新築・取得する場合、工事費などに対して最大100万円を補助する「若者世代空き家活用補助制度」を実施しています。また、新婚世帯などを対象とした「結婚等新生活支援事業」では、住宅取得費や引っ越し費用などに対して最大30万円の補助を受けられる場合があります。対象者や申請条件が定められているため、利用を検討する際は最新情報を確認しましょう。
さらに、住宅ローン控除を利用すると、一定の条件を満たした住宅では、年末の住宅ローン残高に応じて所得税や住民税の軽減を受けられます。補助金と併用できる制度もあるため、住宅会社や金融機関へ相談しながら、自分たちが利用できる制度を確認することが大切です。
複数の住宅会社から見積もりを取る
新築一戸建ての費用を抑えるためには、複数の住宅会社から見積もりを取得することが重要です。同じ条件で依頼しても、住宅会社によって提案内容や採用する工法、設備仕様が異なるため、総額に大きな差が生じることがあります。
見積書を比較する際は、総額だけではなく、本体工事費や付帯工事費、諸費用まで含まれているかを確認しましょう。一見すると安く見える見積もりでも、契約後に追加工事が発生し、結果的に費用が高くなるケースもあります。
実際に、株式会社NEXERが注文住宅購入経験者を対象に実施した調査では、約28%が「当初の見積もりと最終的な総費用が大きく異なった」と回答しています。また、そのうち約87%は100万円以上の差額が発生したと回答しており、見積もり内容を比較・確認することの重要性が分かります。
住宅会社を比較することで、適正価格を把握しやすくなるだけではなく、自分たちの希望に合った提案を受けられる可能性も高まります。一般的には3〜5社程度へ同じ条件で見積もりを依頼すると、価格や仕様、保証内容を比較しやすいとされています。
※参照:株式会社NEXER・注文住宅の『価格・費用の透明性』に関する調査
新築一戸建ての価格推移と購入タイミング
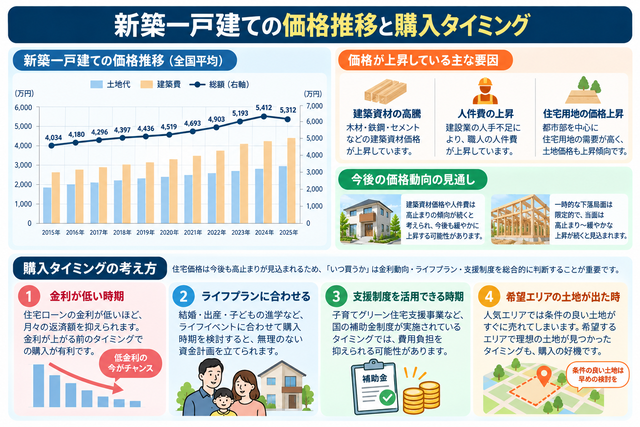
近年、新築一戸建ての価格は全国的に上昇傾向が続いています。建築資材や人件費の高騰に加え、省エネ性能の向上なども影響し、数年前と比べて住宅取得に必要な費用は増加しています。
今後も価格動向は社会情勢や経済環境によって変化する可能性があります。そのため、「価格が下がるまで待つべきか」と悩む人も少なくありません。
ここでは、新築一戸建ての価格が上昇している理由や今後の見通し、購入タイミングを判断する際のポイントについて解説します。
新築一戸建ての価格が上昇している理由
近年、新築一戸建ての価格は全国的に上昇傾向が続いています。国土交通省「住宅市場動向調査」によると、注文住宅(土地取得費を含む)の住宅取得資金は、2015年度の約4,629万円から2024年度には6,188万円となり、10年間で約1,560万円(約34%)増加しています。
年度には6,188万円となり、10年間で約1,560万円(約34%)増加しています。
| 年度 | 住宅取得資金(全国平均) | 前年比 |
| 2015年度 | 4,629万円 | — |
| 2016年度 | 4,611万円 | -0.4% |
| 2017年度 | 4,564万円 | -1.0% |
| 2018年度 | 4,658万円 | +2.1% |
| 2019年度 | 4,615万円 | -0.9% |
| 2020年度 | 4,606万円 | -0.2% |
| 2021年度 | 5,112万円 | +11.0% |
| 2022年度 | 5,436万円 | +6.3% |
| 2023年度 | 5,811万円 | +6.9% |
| 2024年度 | 6,188万円 | +6.5% |
※出典:国土交通省 住宅市場動向調査
2015年度から2020年度までは4,600万円前後で推移していましたが、2021年度以降は住宅価格が大きく上昇しています。2020年度から2024年度の4年間だけでも約1,582万円(約34%)上昇しています。
これは木材や鉄鋼などの建築資材価格の高騰に加え、物流費やエネルギー価格の上昇、建設業界の人手不足による人件費の増加などが重なったことが主な要因です。また、省エネ性能や断熱性能に関する基準が高まったことで、高性能な設備や建材を採用する住宅が増え、建築コストを押し上げています。
今後も建築資材や人件費が急激に下落する可能性は高くないと考えられており、新築一戸建ての価格も大幅に下がることは期待しにくい状況です。そのため、住宅購入を検討する際は、価格の下落を待つだけではなく、補助金制度や住宅ローン金利なども含めて総合的に判断することが重要です。
今後の価格動向を予測する際のポイント
新築一戸建ての価格動向を予測する際は、住宅価格だけではなく、その背景にある経済動向も確認することが重要です。価格はさまざまな要因が重なって決まるため、一つの情報だけで判断することはおすすめできません。
特に確認しておきたいのは、建築資材価格や人件費、住宅ローン金利の動向です。住宅価格が横ばいでも、住宅ローン金利が上昇すると総返済額は大きく増える可能性があります。一方で、住宅価格が多少上昇しても、低金利が続けば毎月の返済負担を抑えられるケースもあります。
また、国や自治体による補助金制度や税制優遇も毎年見直されることがあります。購入を検討する際は、住宅価格だけではなく、利用できる支援制度や住宅ローンの金利もあわせて確認すると、総支払額を把握しやすくなります。
購入タイミングはライフプランも踏まえて判断する
新築一戸建ての購入タイミングは、市場価格だけで判断するのではなく、自身や家族のライフプランも踏まえて検討することが大切です。
例えば、結婚や出産、子どもの入学、転勤など、ライフステージの変化に合わせて住宅を購入する人は多くいます。家族構成や働き方に合ったタイミングで住宅を取得することで、長期的に暮らしやすい住環境を整えやすくなります。
一方で、「価格が下がるまで待とう」と考えていても、住宅価格や住宅ローン金利が今後どのように推移するかを正確に予測することは困難です。希望する住まいや資金計画が現実的であり、無理なく返済できる見込みが立っているのであれば、購入を前向きに検討するタイミングといえるでしょう。
新築一戸建ては購入後にも費用がかかる
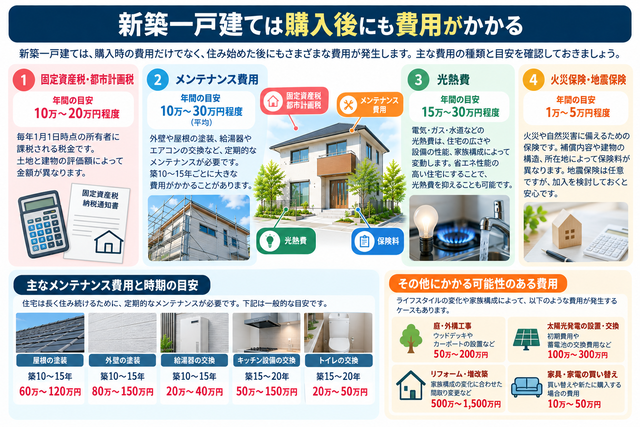
新築一戸建ては、購入費用だけを準備すれば終わりではありません。入居後は毎年発生する税金や保険料に加え、将来の修繕・メンテナンス費も必要になります。
住宅を長く快適に維持するためには、住宅ローンの返済だけでなく、維持費も含めた資金計画を立てておくことが重要です。ここでは、新築一戸建ての購入後にかかる主な費用について解説します。
固定資産税・都市計画税
新築一戸建てを所有すると、毎年固定資産税と、対象地域では都市計画税を納める必要があります。税額は土地や建物の固定資産税評価額によって決まるため一律ではありませんが、一般的な新築一戸建てでは年間10万~20万円程度が目安です。新築住宅には固定資産税の軽減措置が適用される場合もあり、適用期間中は税負担を抑えられるケースがあります。
固定資産税は毎年発生するため、住宅ローン返済額だけで家計を考えるのではなく、税金も含めて年間の支出を見積もっておきましょう。
火災保険・地震保険
住宅ローンを利用する場合は火災保険への加入が一般的です。また、日本は地震が多い国であるため、地震保険へ加入する家庭も少なくありません。
保険料は建物の所在地や構造、補償内容によって異なりますが、火災保険は年間約1万~3万円、地震保険を付帯すると年間約2万~6万円程度が目安です。合計すると年間3万~9万円程度を見込んでおくと安心です。
保険料だけで判断するのではなく、水災補償や家財補償など、自宅に必要な補償内容も確認したうえで加入することが大切です。
修繕費・メンテナンス費
新築一戸建ては築年数が経過するにつれて、外壁や屋根、防水設備などの修繕が必要になります。設備機器も耐用年数を迎えるため、給湯器や水回り設備などの交換費用も考慮しなければなりません。
一般的には年間10万~20万円程度を修繕費として積み立てておくと安心とされています。30年間では300万~600万円程度が目安となり、外壁塗装(80万~150万円)、屋根メンテナンス(30万~100万円)、給湯器交換(20万~50万円)などに充てられます。
修繕費を事前に積み立てておけば、突然大きな出費が発生しても家計への負担を抑えやすくなります。
新築一戸建ての費用に関するよくある質問
新築一戸建ての購入を検討している人からは、建築費用だけではなく、住宅の種類による価格差や二世帯住宅の費用についても多くの質問が寄せられます。
ここでは、新築一戸建ての費用に関するよくある質問を紹介します。
新築二世帯住宅の費用はどれくらい?
新築二世帯住宅の費用は、住宅の広さや設備の共有範囲によって異なりますが、一般的には5,000万~8,000万円程度が目安です。完全分離型の場合は、キッチンや浴室、トイレなどを2世帯分設置する必要があるため、一般的な一戸建てよりも建築費用が高くなる傾向があります。
一方で、玄関や水回りの一部を共有する部分共有型や完全同居型であれば、設備費用を抑えられるため、建築費を数百万円程度削減できるケースもあります。
将来的なライフスタイルの変化も考慮しながら、どこまで設備を共有するかを事前に家族で話し合っておくことが大切です。
建売住宅と注文住宅ではどちらが安い?
一般的には、建売住宅の方が注文住宅よりも安く購入できます。国土交通省「令和6年度住宅市場動向調査」によると、住宅取得資金の全国平均は、建売住宅が約4,603万円、注文住宅(土地取得費を含む)が約6,188万円となっており、約1,600万円の差があります。
建売住宅は同じ仕様の住宅をまとめて建築するため、建材や設備を大量に仕入れられることから建築コストを抑えやすい点が特徴です。一方、注文住宅は間取りや設備、外観などを自由に決められる反面、設計費やオプション費用が加わるため、総額が高くなりやすい傾向があります。
費用を重視する場合は建売住宅、デザインや間取りへのこだわりを重視する場合は注文住宅が向いています。
新築一戸建ては建売住宅と注文住宅でどちらが安い?
新築一戸建ての購入費用だけを見ると、建売住宅の方が安いケースがほとんどです。ただし、住宅を購入する際は価格だけで判断するのではなく、将来の住みやすさやライフスタイルも考慮することが重要です。
例えば、建売住宅は完成済みまたは建築中の住宅を購入するため、契約から入居までの期間が短く、追加費用も発生しにくいというメリットがあります。一方で、注文住宅は初期費用が高くなる傾向がありますが、収納や家事動線、断熱性能などを希望に合わせて設計できるため、長期的な満足度につながる場合があります。
住宅は数十年住み続ける大きな買い物です。初期費用だけではなく、メンテナンス費用や光熱費、将来的な住みやすさも含めて総合的に比較し、自分や家族に合った住宅を選びましょう。